
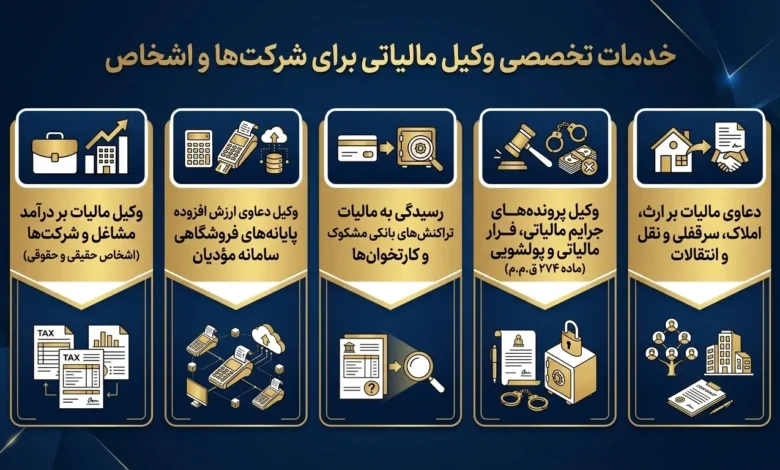
خدمات تخصصی وکیل مالیاتی برای شرکتها و اشخاص
پیچیدگی دستورالعملهای سازمان امور مالیاتی و جرایم سنگین ناشی از ابهامات اجرایی، کسبوکارها و مؤدیان حقیقی را با چالشهای حقوقی و مالی جدی روبهرو کرده است. یک وکیل مالیاتی باسابقه صرفاً محاسبات حسابداری انجام نمیدهد؛ بلکه از منظر حقوقی و با استناد به قوانین، آییننامهها، بخشنامههای جاری و آرای وحدت رویه، از اموال و منافع موکل در برابر مطالبات مندرآوردی یا نادرست دستگاه مالیاتی دفاع میکند. در ادامه، مهمترین خدمات تخصصی در این حوزه تشریح شده است:
۱. وکیل مالیات بر درآمد مشاغل و شرکتها (اشخاص حقیقی و حقوقی)
یکی از پرتکرارترین زمینههای اختلاف میان مؤدیان و ممیزان مالیاتی، نحوه محاسبه «مالیات بر درآمد عملکرد» (ماده ۱۰۵ قانون مالیاتهای مستقیم برای اشخاص حقوقی و ماده ۹۳ به بعد برای صاحبان مشاغل) است.
- رد دفاتر و اسناد مالی: ممیزان ممکن است به دلایل شکلی یا جزئی، اسناد و دفاتر قانونی شرکت را رد کنند و علیالرأس یا بر مبنای نسبت سود فعالیت، مالیاتهای سنگینی مطالبه نمایند.
- دفاع در خصوص هزینههای قابلقبول مالیاتی: اثبات انطباق هزینههای جاری شرکت با مفاد مواد ۱۴۷ و ۱۴۸ ق.م.م که ممیز از پذیرش آنها خودداری کرده است.
- معافیتها و مشوقهای قانونی: اعمال دقیق معافیتهای صادراتی، دانشبنیان، مناطق آزاد و شرکتهای مستقر در شهرکهای صنعتی و دفاع حقوقی از حق بهرهمندی از نرخ صفر مالیاتی.
۲. وکیل دعاوی ارزش افزوده و پایانههای فروشگاهی و سامانه مؤدیان
با اجرای سراسری قانون پایانههای فروشگاهی و سامانه مؤدیان و تغییرات قانون مالیات بر ارزش افزوده، خطا در صدور صورتحساب الکترونیکی یا ثبت فاکتورها جریمههای غیرقابل بخششی در پی دارد:
- دفاع در رد اعتبار مالیاتی: عدم پذیرش اعتبار مالیات بر ارزش افزوده خرید به بهانه قرار داشتن طرف معامله در لیست سیاه (Blacklist) یا فاکتورهای صوری.
- رسیدگی به جرایم عدم ارسال صورتحساب الکترونیکی: پیگیری حقوقی معافیت از جرایم غیرقابلبخشش ماده ۲۲ قانون پایانههای فروشگاهی در صورت بروز مشکلات فنی در سامانه.
- تطبیق خریدهای فصلی (ماده ۱۶۹ مکرر): رفع مغایرتهای سامانهای میان اطلاعات گزارشهای فصلی خریدار و فروشنده.
۳.رسیدگی به مالیات تراکنشهای بانکی مشکوک و کارتخوانها
یکی از بحرانهای بزرگ امروز فعالان اقتصادی و افراد حقیقی، مطالبه مالیاتهای گزاف بر مبنای گردش حسابهای بانکی شخصی و دستگاههای کارتخوان (POS) است:
- جداسازی تراکنشهای درآمدی از غیردرآمدی: اثبات حقوقی ماهیت غیردرآمدی واریزیها (مانند استقراض، وام، ارث، واریزیهای درونخانوادگی، فروش اموال شخصی یا تنخواهگردانی).
- دفاع در کارگروه ویژه رسیدگی به تراکنشهای مشکوک بانکی: تدوین لایحه فنی و ارائه اسناد مثبته مستدل جهت خارجکردن مبالغ هنگفت گردش حساب از شمول مالیات و جرایم سنگین کتمان درآمد.
- تفکیک حسابهای شخصی از حساب تجاری: دفاع از مؤدیانی که به دلیل عدم آگاهی، حسابهای خانوادگی خود را به دستگاه کارتخوان متصل کردهاند.
۴. وکیل پروندههای جرایم مالیاتی، فرار مالیاتی و پولشویی (ماده ۲۷۴ ق.م.م)
زمانی که اختلاف مالیاتی از حوزه اداری خارج شده و جنبه کیفری پیدا میکند، دیگر حسابدار یا مشاور مالیاتی امکان دفاع ندارد و حضور یک وکیل پایهیک دادگستری ضروری است:
- دفاع در برابر اتهام فرار مالیاتی و کتمان فعالیت: بررسی وجود یا فقدان «سوءنیت کیفری» در عدم تسلیم اظهارنامه یا تنظیم اسناد خلاف واقع مطابق ماده ۲۷۴ قانون مالیاتهای مستقیم.
- رسیدگی به پروندههای کارتهای بازرگانی اجارهای و کد اقتصادی: پیگیری اتهام استفاده غیرمجاز از هویت اشخاص دیگر در معاملات تجاری.
- پیگیری دعاوی در دادسراها و دادگاههای کیفری: رفع اتهام از مدیران شرکتها، ابطال احکام حبس تعزیری، محرومیت از حقوق اجتماعی و دفاع در دعاوی مرتبط با پولشویی ناشی از تخلفات مالیاتی.
۵. دعاوی مالیات بر ارث، املاک، سرقفلی و نقل و انتقالات
اموال غیرمنقول و داراییهای به ارث رسیده، مشمول ارزیابیهای سختگیرانه کمیسیونهای تقویم املاک و مالیات بر دارایی هستند:
- اعتراض به ارزشگذاری غیرواقعی کمیسیون تقویم املاک: تعدیل مالیات نقل و انتقال قطعی املاک، حق واگذاری محل (سرقفلی) و اراضی بر اساس نرخ عادلانه روز.
- پروندههای پیچیده مالیات بر ارث: تفکیک داراییهای متوفی، اعمال تخفیفها و معافیتهای قانونی بر اساس قانون حاکم (متوفیان قبل یا بعد از اصلاحیه سال ۱۳۹۵) و تسریع در دریافت گواهی واریز مالیات بر ارث جهت انتقال اموال ورثه.
مراحل حل اختلاف مالیاتی و دفاع وکیل در مراجع قانونی
مراحل دادرسی مالیاتی بسیار حساس بوده و کوچکترین اشتباه در مهلتها یا تشریفات قانونی، خسارتبار است. حضور وکیل مالیاتی در هر یک از این مراجع، مسیر احقاق حق مؤدی را امن و هموار میسازد:
۱. اعتراض به برگ تشخیص و توافق با رئیس امور مالیاتی (ماده ۲۳۸)
پس از صدور برگ تشخیص، مؤدی ۳۰ روز فرصت اعتراض دارد. در این مرحله، وکیل مالیاتی با ارائه مستندات، در جلسه ماده ۲۳۸ حاضر شده و تلاش میکند پیش از ارجاع پرونده به هیأتها، با رئیس امور مالیاتی به توافق برسد. مزایای این اقدام عبارتند از:
- تعدیل چشمگیر مبلغ مالیات در اولین فرصت
- جلوگیری از قطعیت زودهنگام و طیشدن مسیرهای طولانی
۲. دفاع تخصصی در هیأت حل اختلاف مالیاتی بدوی و تجدیدنظر (مواد ۲۴۴ و ۲۴۷)
چنانچه توافق حاصل نشود، پرونده به هیأت بدوی ارجاع میگردد. وکیل با تنظیم لایحه دفاعیه مستند به قوانین، از حقوق موکل دفاع میکند. در صورت عدم موفقیت، اعتراض مجدد در هیأت تجدیدنظر (موضوع ماده ۲۴۷) پیگیری میشود تا بهترین نتیجه ممکن حاصل گردد.
۳. فرجامخواهی در شورای عالی مالیاتی (ماده ۲۵۱)
شورای عالی مالیاتی مرجع نظارتی عالی برای بررسی انطباق آراء قطعی با قوانین است. اگر رأی هیأتهای حل اختلاف برخلاف موازین قانونی صادر شده باشد، وکیل مالیاتی با تقدیم دادخواست فرجامخواهی، ابطال رأی و ارجاع پرونده به هیأت همعرض را مطالبه میکند تا رویه قانونی بهدرستی اجرا شود.
۴. پیگیری پرونده در هیأت موضوع ماده ۲۵۱ مکرر ق.م.م (پروندههای کلان و خاص)
برای مالیاتهای قطعی سنگینی که به دلیل حوادث غیرمترقبه یا عدم دسترسی به اسناد عادلانه نیستند، راهکار قانونی ماده ۲۵۱ مکرر پیشبینی شده است. وکیل متخصص با تهیه درخواست مستند برای وزیر اقتصاد، پرونده را به هیأت سه نفره ویژه برده تا نسبت به بخشش یا تعدیل مالیاتهای کلان اقدام شود.
۵. ابطال بخشنامههای خلاف قانون و نقض آراء در دیوان عدالت اداری
گاهی سازمان امور مالیاتی دستورالعملهایی فراتر از قانون صادر میکند. در این حالت، وکیل مالیاتی با طرح دعوا در دیوان عدالت اداری، خواستار ابطال بخشنامههای غیرقانونی میشود. خدمات کلیدی در این مرحله شامل موارد زیر است:
- شکایت از آراء قطعی مغایر با شرع و قانون
- اخذ دستور موقت جهت توقیف فوری عملیات اجرایی وصول مالیات
طی کردن درست مراحل دادرسی مالیاتی نیازمند تخصص حقوقی است. همراهی وکیل مالیاتی در هر مرجع قانونی، مانع از تضییع حقوق شما و تحمیل جریمههای سنگین خواهد شد.
مشاوره و دفاع تخصصی در پروندههای مالیاتی با علیرضا طباطبایی
چنانچه با برگ تشخیصهای سنگین، مسدودی حسابهای بانکی، جرایم مالیاتی یا پروانههای کسبوکار در خطر مواجه هستید، زمان را از دست ندهید. هرگونه تاخیر در اقدام قانونی یا ثبت اعتراضات، شانس تعدیل بدهی را کاهش میدهد.
مشاوره و دفاع تخصصی در پروندههای مالیاتی با علیرضا طباطبایی
چنانچه با برگ تشخیصهای سنگین، مسدودی حسابهای بانکی، جرایم مالیاتی یا پروانههای کسبوکار در خطر مواجه هستید، زمان را از دست ندهید. هرگونه تاخیر در اقدام قانونی یا ثبت اعتراضات، شانس تعدیل بدهی را کاهش میدهد.
علیرضا طباطبایی، وکیل پایه یک دادگستری و متخصص پروندههای مالیاتی و تجاری، آماده است تا با تحلیل دقیق اسناد و تدوین استراتژی حقوقی مقتدرانه، از حقوق مالی و اعتبار تجاری شما صیانت کند.
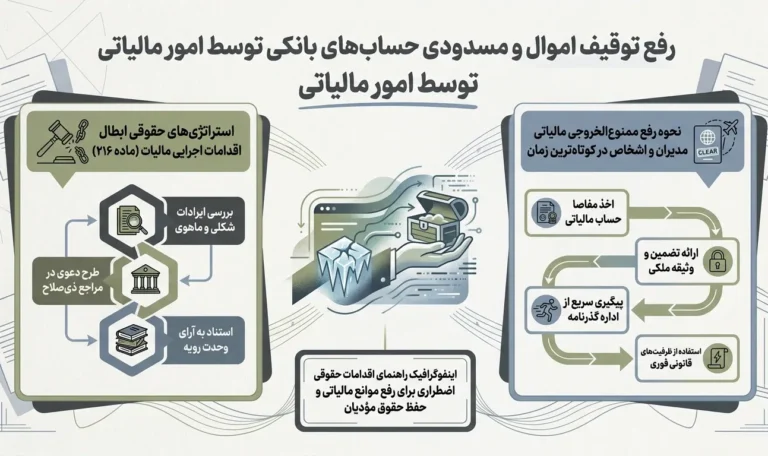
رفع توقیف اموال و مسدودی حسابهای بانکی توسط امور مالیاتی
اقدامات اجرایی سازمان امور مالیاتی نظیر انسداد حسابهای بانکی، توقیف اموال و ممنوعالخروجی، جریان نقدینگی و اعتبار تجاری کسبوکارها را فلج میکند. این بحرانها اغلب به دلیل ابلاغ ناقص اوراق یا قطعیت زودهنگام بدهی رخ میدهند. وکیل مالیاتی با اتخاذ استراتژیهای اورژانسی زیر، بدون اتلاف وقت عملیات وصول را متوقف میسازد:
- طرح شکایت فوری موضوع ماده ۲۱۶ ق.م.م: اعتراض به روند غیرقانونی اجرای وصول و اثبات نقص در تشریفات ابلاغ قانونی (مواد ۲۰۳ تا ۲۰۹) جهت ابطال برگ اجراییه.
- اخذ دستور موقت توقف عملیات اجرایی: ارائه لایحه اضطراری به هیأت حل اختلاف جهت جلوگیری از برداشت وجه از حسابها تا تعیین تکلیف پرونده.
- رفع سریع ممنوعالخروجی مدیران (ماده ۲۰۲): تودیع تضمین معتبر ملکی یا بانکی، اثبات عدم مسئولیت در دوره مالیاتی مربوطه، یا اخذ مجوز سفرهای تجاری اضطراری.
- آزادسازی داراییهای مازاد بر بدهی: اثبات نامتناسب بودن ارزش اموال توقیفشده در مقایسه با اصل بدهی مالیاتی و الزام دایره اجرا به فک پلمب.
حضور وکیل مالیاتی در ساعات اولیه اقدامات اجرایی، مانع از خسارت به اعتبار برند و حفظ کامل موجودی نقدی شما در بانکها خواهد شد.
چرا برای پروندههای مالیاتی پیچیده باید از وکیل پایه یک دادگستری کمک بگیریم؟
پروندههای کلان مالیاتی، صرفاً محاسبات حسابداری نیستند؛ بلکه نبردی پیچیده میان تفاسیر حقوقی، آیین دادرسی و پیشگیری از اتهامات کیفری فرار مالیاتی محسوب میشوند. مشاوران مالی فاقد اختیارات قضایی برای دفاع در مراجع عالی و دیوان عدالت اداری هستند؛ از این رو حضور وکیل پایه یک دادگستری ضرورتی حیاتی است.
علیرضا طباطبایی، وکیل پایه یک دادگستری با تخصص ویژه در حقوق تجارت و دادرسی مالیاتی، با تکیه بر سالها تجربه درخشان، سپری مطمئن برای داراییهای کسبوکارهاست:
- دفاع چندوجهی و جامع: تسلط همزمان بر ظرایف حسابداری مالیاتی و اصول حقوقی دادرسی.
- پیشینه موفق در شکستن آراء سنگین: اخذ آرای متعدد برائت در پروندههای تراکنشهای مشکوک بانکی و تعدیل مالیاتهای میلیاردی.
- اختیار پیگیری در عالیترین مراجع: دفاع مقتدرانه در شورای عالی مالیاتی، ماده ۲۵۱ مکرر و دیوان عدالت اداری.
اعتماد به علیرضا طباطبایی، ضامن امنیت داراییها، بخشودگی جرایم سنگین و صیانت از اعتبار تجاری شماست.
حقالوکاله و هزینه وکیل مالیاتی چگونه محاسبه میشود؟
شفافیت در هزینهها و نحوه محاسبه حقالوکاله، یکی از دغدغههای کلیدی مؤدیان پیش از ورود به پروندههای سنگین مالیاتی است. دستمزد وکیل مالیاتی فرمول ثابتی ندارد و بر اساس پیچیدگی حقوقی، حجم تراکنشها و مرحله دادرسی تعیین میشود. مدلهای متداول قرارداد وکالت مالیاتی عبارتند از:
- حقالوکاله مشروط به نتیجه (Success Fee): دریافت درصدی از مبلغ کاهشیافته اصل مالیات یا جرایم؛ روشی منصفانه و عملکردمحور.
- حقالوکاله مقطوع و مرحلهای: پرداخت مبلغی معین به ازای ورود پرونده به هر مرجع نظیر ماده ۲۳۸، هیأت بدوی یا تجدیدنظر.
- تعرفه ساعتی و تنظیم لایحه تخصصی: ویژه مؤدیانی که شخصاً در جلسات حاضر شده و تنها نیازمند تحلیل اسناد و نگارش لایحه هستند.
سرمایهگذاری روی حقالوکاله وکیل متخصص، هزینهای اضافی نیست؛ بلکه سپری مطمئن برای پیشگیری از خسارات کلان، جریمههای سنگین و حفظ اعتبار تجاری کسبوکار شماست.
چرا پس از صدور برگ تشخیص، مراجعه فوری به وکیل مالیاتی ضروری است؟
مؤدی پس از ابلاغ برگ تشخیص تنها ۳۰ روز مهلت قانونی برای اعتراض دارد؛ از دست دادن این بازه زمانی منجر به قطعیت مالیات، صدور برگ اجرایی، توقیف اموال و مسدودی حسابهای بانکی خواهد شد.
تفاوت وکیل دادگستری مالیاتی با حسابدار یا مشاور مالی چیست؟
حسابدار صرفاً به تنظیم اسناد و تراز مالی مسلط است، اما وکیل پایه یک مالیاتی بر آیین دادرسی، استناد به مواد قانونی، رد ادعای جرایم کیفری فرار مالیاتی و دفاع در مراجع عالی و دیوان عدالت اداری اشراف دارد.
آیا وکیل مالیاتی میتواند مالیات بر تراکنشهای بانکی را کاهش دهد یا ابطال کند؟
بله؛ با بررسی تخصصی گردش حساب و ارائه ادله قانونی مبنی بر ماهیت غیردرآمدی واریزیها (مانند تسهیلات بانکی، تنخواهگردان، وجوه امانی و تبدیل دارایی)، میتوان اصل مالیات و جرایم سنگین را ابطال کرد.
برای رفع مسدودی حسابهای بانکی و توقیف اموال چه اقدام حقوقی سریعی انجام میشود؟
وکیل مالیاتی با استناد به ماده ۲۱۶ قانون مالیاتهای مستقیم و طرح شکایت فوری به دلیل عدم رعایت تشریفات قانونی ابلاغ، دستور توقف عملیات اجرایی و رفع انسداد حسابها را اخذ مینماید.
چگونه میتوان ممنوعالخروجی مالیاتی مدیران شرکتها را لغو کرد؟
با تکیه بر ماده ۲۰۲ قانون مالیاتهای مستقیم، وکیل با تودیع تضمین بانکی، اثبات عدم مسئولیت مدیر در زمان تعلق بدهی، یا اخذ مجوز سفرهای کاری اضطراری، نسبت به رفع سریع ممنوعالخروجی اقدام میکند.
اعتراض در مرحله ماده ۲۳۸ چه مزیتی دارد و وکیل چه نقشی در آن ایفا میکند؟
ماده ۲۳۸ امکان توافق مسالمتآمیز با رئیس امور مالیاتی پیش از ارجاع به هیأتهاست؛ حضور وکیل با ارائه لوایح مستند اغلب منجر به تعدیل محسوس مبلغ مالیات و پایان سریع دادرسی میشود.
اگر مالیات قطعی شده باشد، آیا راهی برای اعتراض و ابطال آن وجود دارد؟
بله؛ حتی پس از قطعیت بدهی، از طریق ثبت دادخواست فرجامخواهی در شورای عالی مالیاتی (ماده ۲۵۱) یا ارجاع پرونده به هیأت ماده ۲۵۱ مکرر نزد وزیر اقتصاد و دیوان عدالت اداری امکان پیگیری وجود دارد.
حقالوکاله و هزینه پروندههای وکیل مالیاتی چگونه محاسبه میشود؟
حقالوکاله بسته به پرونده به صورت درصدی از میزان کاهش اصل و جرایم مالیاتی (Success Fee)، مبلغ مقطوع مرحلهای یا تعرفه ساعتی جهت تحلیل اسناد و تنظیم لوایح تخصصی تعیین میگردد.
در مواجهه با اتهام فرار مالیاتی (ماده ۲۷۴) چه خطراتی مؤدی را تهدید میکند؟
ماده ۲۷۴ وصف کیفری داشته و مجازاتهایی نظیر حبس، شلاق و محرومیتهای تجاری به همراه دارد؛ دفاع در این سطح مستلزم وکیل متبحر جهت اثبات فقدان سوءنیت و خروج موضوع از دایره جرم کیفری است.
دفتر وکالت علیرضا طباطبایی چه خدماتی در پروندههای مالیاتی ارائه میدهد؟
ارزیابی موشکافانه اوراق مالیاتی، تنظیم لوایح اعتراضی مستند به آرای وحدت رویه، حضور مستقیم در هیأتهای بدوی، تجدیدنظر، شورای عالی مالیاتی و دفاع در محاکم قضایی از خدمات تخصصی این مجموعه است.