راهنمای کامل شکایت به هیات ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم
آیا از صدور برگهای تشخیص سنگین و عوارض مالیاتی ناعادلانه به ستوه آمدهاید و تمامی راههای اعتراض شما به بنبست خورده است؟ ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم آخرین سنگر قانونی مودیان برای تعدیل و بخشش مالیاتهای غیرعادلانه مستقیماً زیر نظر وزیر اقتصاد است.
هنگامی که آرای هیأتهای حل اختلاف بدوی و تجدیدنظر قطعی شده و هیچ راهکار اداری دیگری باقی نمانده است، ثبت دادخواست مستدل در این هیأت میتواند قفل مسدودی حسابها، توقیف اموال و ممنوعالخروجی شما را باز کند. در این راهنمای جامع، شرایط قانونی، مدارک لازم، مراحل ثبتی و نحوه تنظیم لایحه دفاعیه تخصصی را بررسی میکنیم تا با آگاهی کامل از حقوق خود، پرونده مالیاتیتان را به سرانجام برسانید.
ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم چیست؟
ماده ۲۵۱ مکرر یکی از مهمترین ابزارهای حمایتی در نظام مالیاتی ایران است که برای رسیدگی به پروندههای سنگین و نیازمند تعدیل طراحی شده است. این ماده قانونی به مودیان این امکان را میدهد تا در صورت مواجهه با مالیاتهای سنگین یا غیرعادلانه که از سایر مراجع ناامید شدهاند، مستقیماً از وزیر اقتصاد درخواست کمک و بازنگری مجدد نمایند.
در پروندههای مالیاتی پیچیده و شکایات مبتنی بر ماده ۲۵۱ مکرر، مشورت با یک وکیل مالیاتی مجرب به شما کمک میکند تا با تنظیم لایحه دفاعیه اصولی و ارائه مستندات دقیق، شانس تعدیل مالیات قطعی را به حداکثر برسانید.
مفهوم مالیات غیرعادلانه و شرایط شمول آن
مفهوم مالیات غیرعادلانه زمانی شکل میگیرد که مبلغ مالیات قطعیشده سنخیتی با واقعیت درآمد واقعی مودی نداشته باشد. شمول در این ماده به شرایط خاصی بستگی دارد:
- وقوع حوادث قهری یا غیرمترقبه مؤثر بر فعالیت تجاری
- بروز اشتباهات فاحش ممیزی در فرآیند حسابرسی درآمد
- عدم دسترسی مودی به دفاتر و اسناد مالی در زمان رسیدگی اولیه
تفاوت ماده ۲۵۱ مکرر با ماده ۲۵۱ شورای عالی مالیاتی
شناخت مرجع صالح برای اعتراض به مالیاتهای سنگین، نقشی کلیدی در حفظ نقدینگی و احقاق حقوق مؤدیان دارد. قانون مالیاتهای مستقیم دو مسیر مجزا را تحت عناوین «ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم» (شورای عالی مالیاتی) و «ماده ۲۵۱ مکرر» (هیأت ویژه وزیر امور اقتصادی و دارایی) پیشبینی کرده است.
| معیار مقایسه | ماده ۲۵۱ (شورای عالی مالیاتی) | ماده ۲۵۱ مکرر (هیأت ویژه وزیر اقتصاد) |
|---|---|---|
| ماهیت و نوع رسیدگی | صرفاً شکلی (بررسی رعایت قوانین، آییننامهها و بخشنامهها بدون تعیین مبلغ) | کاملاً ماهوی و عادلانه (ورود مستقیم به ارقام، مستندات واقعی و تعدیل رقم مالیات) |
| مبنا و دلیل اعتراض | عدم رعایت قوانین موضوعه یا نقص در تشریفات رسیدگی | ادعای غیرعادلانه بودن مالیات و نبود هیچ راه اعتراض دیگر |
| مرجع رسیدگی و تصمیمگیرنده | شعب شورای عالی مالیاتی (قضات و کارشناسان منتخب مالیاتی) | هیأت سهنفره منتخب وزیر امور اقتصادی و دارایی |
| مهلت قانونی ثبت اعتراض | حداکثر ظرف یک ماه از تاریخ ابلاغ رأی قطعی هیأت حل اختلاف | فاقد مهلت زمانی مشخص و مقید (بهعنوان راهکار فوقالعاده) |
| نتیجه و اثر رأی صادره | نقض رأی و ارجاع مجدد پرونده به هیأت حل اختلاف همعرض | ابطال، تعدیل، بازنگری ماهوی و صدور رأی قطعی و نهایی |
در نهایت، شورای عالی مالیاتی در ماده ۲۵۱ نقش نظارتی و دیوانعالیگونه دارد و چنانچه پروندهای دارای ایراد ساختاری باشد، آن را صرفاً جهت رسیدگی مجدد نقض میکند.
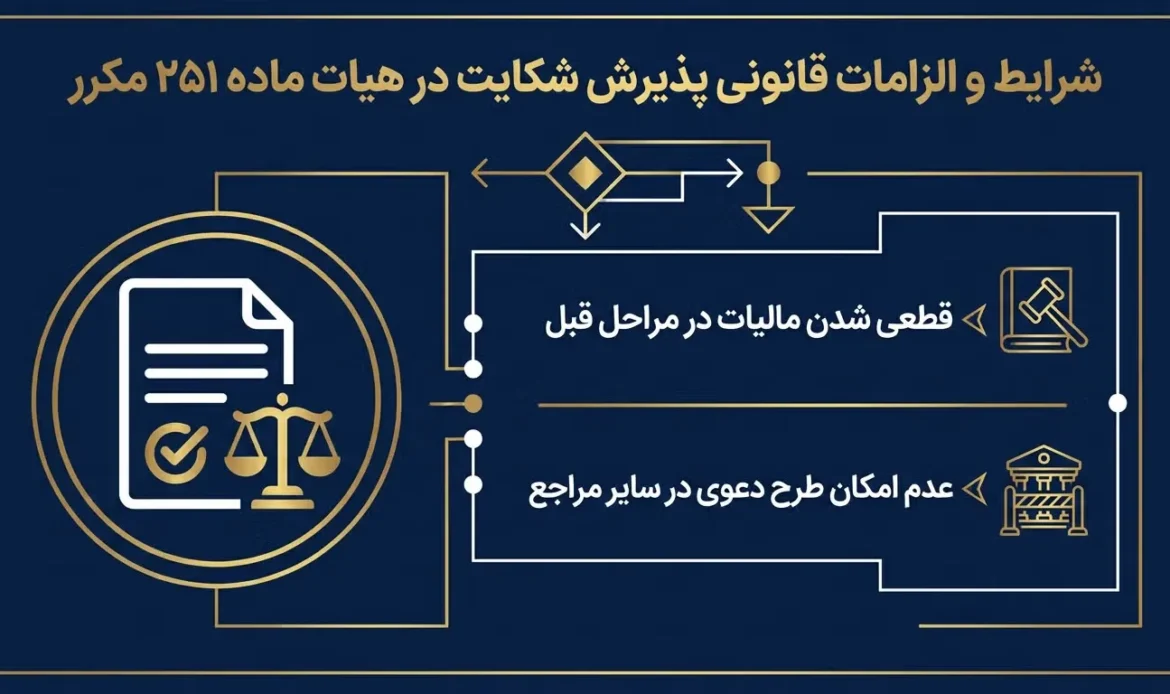
شرایط و الزامات قانونی پذیرش شکایت در هیات ماده ۲۵۱ مکرر
برای ثبت شکایت در هیأت موضوع ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم و تعدیل مالیاتهای غیرعادلانه، رعایت دقیق ضوابط و تشریفات قانونی الزامی است. عدم توجه به این پیششرطها میتواند مانع از طرح پرونده در این مرجع عالی شود.
شرط قطعی بودن مالیات و بسته بودن سایر راههای اعتراض
یکی از مهمترین شروط قانونی برای طرح پرونده در هیأت ماده ۲۵۱ مکرر این است که مالیات مورد نظر کاملاً قطعی شده باشد. این بدان معناست که مودی باید تمامی مراحل اعتراض در هیأتهای حل اختلاف بدوی و تجدیدنظر را طی کرده باشد و هیچگونه راهکار قانونی دیگری برای اعتراض در مراجع اداری سازمان امور مالیاتی باقی نمانده باشد تا پرونده واجد شرایط بررسی در این هیأت ویژه گردد.
- قطعیت قطعی اوراق مالیاتی صادرشده برای مودی
- طی شدن تمامی مراحل دادرسی در هیأتهای بدوی و تجدیدنظر
- مسدود بودن سایر راههای قانونی اعتراض در ادارات امور مالیاتی
مهلت قانونی ثبت دادخواست و مرور زمان در ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم
ثبت درخواست و دادخواست اعتراض در هیأت ماده ۲۵۱ مکرر مستلزم توجه به زمانبندی و شرایط مرور زمان است. اگرچه این ماده قانونی محدودیت زمانی محکمی برای تمامی پروندهها تعیین نکرده، اما تسریع در ارائه مستندات پس از قطعیت مالیات، شانس پیگیری مؤثر پرونده را افزایش میدهد و از اجرای کامل عملیات وصول بدهی جلوگیری میکند.
مدارک و اسناد مثبته لازم برای اثبات ادعا
برای متقاعد کردن اعضای هیأت ماده ۲۵۱ مکرر مبنی بر غیرعادلانه بودن مالیات قطعیشده، ارائه اسناد و مدارک مثبته و مستندات مالی دقیق اهمیت حیاتی دارد. مودیان باید دفاتر قانونی، اسناد حسابداری واقعی، ترازنامهها و هرگونه مدرک دال بر اشتباه ممیزی یا حوادث قهری را بهصورت کامل به دادخواست خود ضمیمه نمایند تا ادعای آنها قابل اثبات باشد.
- ضمیمه کردن اسناد حسابداری، ترازنامهها و دفاتر قانونی واقعی
- ارائه مستندات کتبی دال بر بروز اشتباهات فاحش محاسباتی
- الصاق مدارک مربوط به حوادث قهری یا کاهش شدید درآمد تجاری
رعایت دقیق شرایط قانونی هیأت ماده ۲۵۱ مکرر، از جمله قطعیت مالیات و ارائه مستندات مالی، برای پذیرش پرونده و تعدیل عادلانه مالیاتهای سنگین ضروری است.
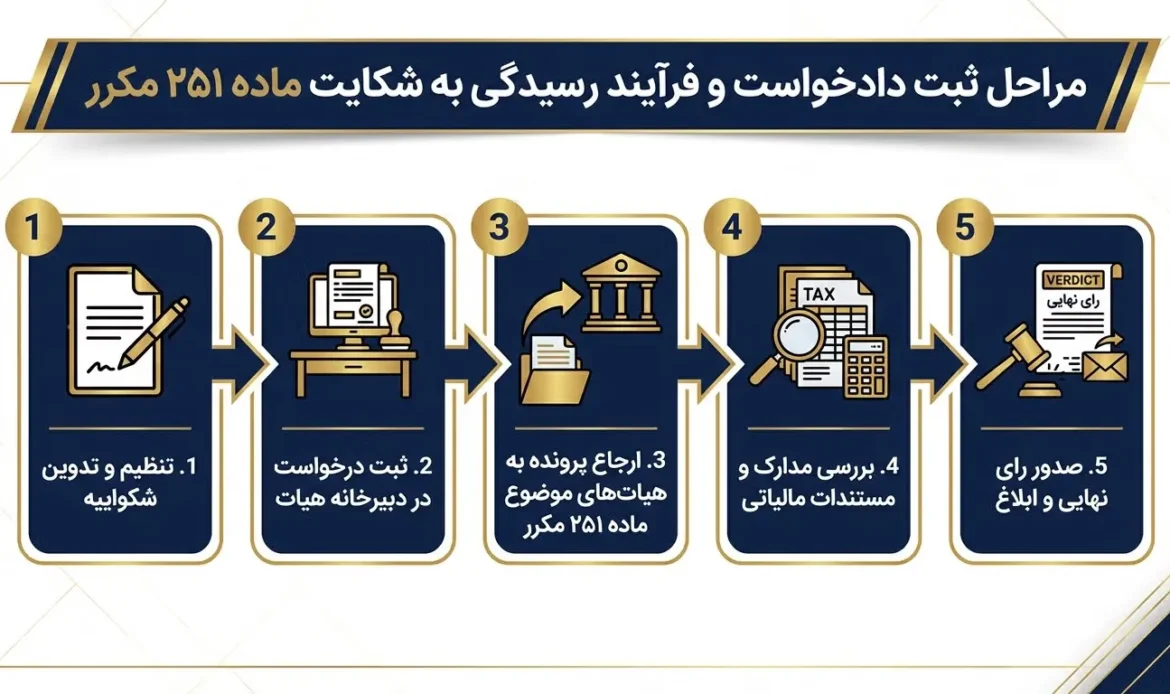
مراحل ثبت دادخواست و رسیدگی به شکایت ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم
ثبت و پیگیری شکایت در هیأت ماده ۲۵۱ مکرر دارای مراحلی کاملاً حقوقی، مرحلهبهمرحله و تخصصی است که آشنایی با جزئیات آن مانع از رد زودهنگام پرونده در مراجع نظارتی وزارت امور اقتصادی و دارایی میشود.
نحوه ثبت دادخواست در سامانه دادرسی مالیاتی
برای ثبت شکایت، متقاضی باید دادخواست رسمی خود را به همراه لوایح دفاعیه، مستندات مالیاتی و فیشهای مربوطه در سامانه خدمات الکترونیکی دادرسی مالیاتی یا دبیرخانه مرکزی بارگذاری کند. شفافیت در توضیح ادعای بیعدالتی مالیاتی و پیوست کامل مدارک، شرط ورود به ارزیابی اولیه است.
- ورود به درگاه ثبت شکایات و الصاق برگ قطعی مالیات
- بارگذاری صورتهای مالی، لوایح مستند و دلایل عدم تحقق درآمد
بررسی اولیه پرونده و نقش موافقت وزیر امور اقتصادی و دارایی
ورود به ماهیت شکایت مشروط به موافقت شخص وزیر اقتصاد یا نمایندگان مجاز اوست. پس از وصول پرونده، کارشناسان دبیرخانه ارزیابی اولیهای انجام میدهند؛ در صورت تأیید غیرعادلانه بودن آشکار یا وجود مدارک موجه، وزیر با ارجاع پرونده به هیأت موافقت خواهد کرد.
ترکیب اعضای هیات رسیدگیکننده و اختیارات آنها
هیأت رسیدگیکننده از سه عضو منتخب و مجرب به انتخاب وزیر امور اقتصادی و دارایی تشکیل میشود. این اعضا صلاحیت کامل جهت ورود به ماهیت محاسبات مالیاتی، استعلام حسابها و دفاتر، و تعدیل یا ابطال کامل برگ قطعی مالیاتی را دارند.
- بررسی میدانی اسناد مالی و دفاتر قانونی مؤدی
- صدور رأی قطعی مبنی بر تعدیل، رد یا نقض مالیات
مدت زمان رسیدگی و نحوه ابلاغ رأی نهایی
مدت زمان بررسی پرونده بسته به حجم مستندات و لزوم صدور قرارهای کارشناسی، معمولاً بین ۶ تا ۱۸ ماه به طول میانجامد. پس از انشای رأی توسط اعضای هیأت، تصمیم نهایی به صورت کتبی به اداره امور مالیاتی مربوطه و مودی ابلاغ میشود و برای طرفین لازمالاجراست.
توقف عملیات اجرایی، مسدودی حساب و ممنوعالخروجی در حین رسیدگی
جریان رسیدگی به پروندههای مالیاتی در مراجع عالی، همواره با ریسک مسدودی حسابها و اجرای وصول مطالبات همراه است که میتواند فعالیت تجاری مؤدیان را مختل کند. استفاده صحیح از ابزارهای قانونی برای حفظ نقدینگی در این دوران حیاتی است.
توقف عملیات اجرایی، مسدودی حساب و ممنوعالخروجی در حین رسیدگی
استفاده از ظرفیتهای قانونی توقف عملیات اجرایی و تودیع وثیقه، مانع از انسداد مالی و اخلال در کسبوکار تا صدور رأی نهایی هیأت ماده ۲۵۱ مکرر میشود.
- پیشگیری از اجرای مطالبات: مهار فوری عملیات وصول مالیات سازمان امور مالیاتی تا پایان فرآیند رسیدگی.
- استناد به ماده ۲۵۹: ارائه درخواست رسمی توقف عملیات اجرایی به هیأت جهت جلوگیری از خسارت جبرانناپذیر.
- تودیع وثیقه معتبر: معرفی ملک، ضمانتنامه بانکی یا سفته معتبر برای تضمین حقوق دولتی.
- رفع مسدودی حسابهای بانکی: صدور دستور رفع توقیف از حسابهای مودی بلافاصله پس از پذیرش تضمین.
- لغو ممنوعالخروجی: بازگرداندن حق تردد تجاری و شخصی مودی در حین جریان رسیدگی پرونده.
مقایسه هیات ماده ۲۵۱ مکرر با شورای عالی مالیاتی و دیوان عدالت اداری
شناخت دقیق مراجع نظارتی و دادرسی پس از قطعیت مالیات، نقشی کلیدی در انتخاب مسیر درست حقوقی و جلوگیری از تضییع حقوق مودیان دارد. در ادامه تفاوتهای کلیدی مراجع سهگانه مقایسه شدهاند.
| معیار مقایسه ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم | شورای عالی مالیاتی (ماده ۲۵۱) | هیأت ماده ۲۵۱ مکرر | دیوان عدالت اداری |
|---|---|---|---|
| نوع رسیدگی | صرفاً شکلی و انطباق با قوانین | ماهوی، ارزیابی عادلانه و تعدیل مبلغ | بررسی قانونی بودن فرآیند و رعایت تشریفات |
| صلاحیت تغییر رقم | ندارد (فقط نقض و ارجاع مجدد) | دارد (کاهش، تعدیل یا ابطال کامل بدهی) | دارد (ابطال تصمیمات در صورت تخلف قانونی) |
| مبنای اعتراض | نقص تشریفات و عدم رعایت قوانین | عادلانه نبودن فاحش مالیات قطعیشده | نقض قوانین، آییننامهها یا خروج از اختیار مرجع |
| نتیجه نهایی | ارجاع پرونده به هیأت حل اختلاف همعرض | صدور رأی قطعی و غیرقابل اعتراض داخلی | ابطال رأی و الزام به رسیدگی مجدد |
انتخاب میان مراجع مالیاتی و قضایی بستگی تام به نوع ایراد پرونده دارد؛ در حالی که ماده ۲۵۱ مکرر آخرین سنگر برای تعدیل عادلانه ارقام است، دیوان عدالت اداری بر تطبیق تصمیمات با قانون نظارت میکند.
نحوه تنظیم لایحه دفاعیه ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم
برای تقویت درخواست در هیأت ماده ۲۵۱ مکرر، باید با اسناد معتبر نشان دهید چرا مالیات قطعیشده با واقعیت درآمد و فعالیت شما تناسب ندارد. ادعاهای کلی و بدون مدرک، دفاع را تضعیف میکند.
- مشخصات پرونده و مالیات مورد اعتراض را دقیق بنویسید.
- علت ناعادلانه بودن مالیات را با عدد و سند توضیح دهید.
- مدارک حسابداری، دفاتر قانونی و آرای قبلی را پیوست کنید.
لایحه کوتاه، منظم و مستند، ادعای مؤدی را روشنتر میکند و بررسی درخواست را تسهیل میسازد؛ اما پذیرش آن به شرایط پرونده و مدارک ارائهشده بستگی دارد.
برای بررسی دقیق پروندههای بیمهای، احتساب سوابق مشاغل سخت و زیانآور، اعتراض به بدهیها و جرایم سازمان و دفاع حقوقی مؤثر در هیئتهای بدوی و تجدیدنظر اداره کار و شعب دیوان عدالت اداری، بهرهمندی از دانش و تخصص وکیل بیمه و تأمین اجتماعی برای جلوگیری از تضییع حقوق قانونی مودیان، بیمهشدگان و کارفرمایان الزامی است.
چرا در پروندههای هیات ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم به وکیل علیرضا طباطبائی نیاز داریم؟
ورود به هیأت ماده ۲۵۱ مکرر، آخرین فرصت قانونی مودیان برای ابطال یا تعدیل مالیاتهای ناعادلانه قطعی است. از آنجا که ارجاع پرونده به این هیأت مشروط به تایید شخص وزیر اقتصاد است، نگارش دادخواست نیازمند دفاع فنی، تسلط بر حسابرسی و رویههای مالیاتی است.
- ارزیابی تخصصی دفاتر قانونی و ترازنامهها
- تدوین لوایح دفاعیه ماهوی برای جلب موافقت وزیر
- پیگیری توقف فوری اجرای احکام و رفع مسدودی حسابها
استفاده از وکیل متخصص در پروندههای ماده ۲۵۱ مکرر میتواند به تنظیم دقیق دادخواست، ارائه مستندات مؤثر و پیگیری حقوقی منسجم کمک کند. وکیل علیرضا طباطبائی پرونده را بررسی و متناسب با شرایط آن راهکار دفاعی ارائه میکند.