مشاوره مالیاتی تخصصی؛ راهنمای جامع حل پروندههای دارایی، ارث و مودیان با وکیل مالیاتی
مشاوره مالیاتی تخصصی (تلفنی و آنلاین)؛ از کاهش قانونی مالیات تا دفاع در هیأتها
مواجهه با پروندههای سنگین مالیاتی، مسدودی حسابهای بانکی و پیچیدگیهای ممیزی در اداره دارایی بدون داشتن راهنمایی متخصص، میتواند خسارتهای جبرانناپذیری به کسبوکارها و اشخاص وارد کند.
فرقی نمیکند به دنبال مشاوره اداره مالیات برای کاهش مبالغ برگه تشخیص و توافق با ممیز باشید، بخواهید چالشهای پیچیده مشاوره دارایی و مالیات بر روی تراکنشهای بانکی را مدیریت کنید، یا نیازمند مشاوره مالیاتی بر ارث برای محاسبه و اخذ مفاصاحساب ماترک متوفی باشید؛ تسلط بر قوانین آمره مالیاتی کلید اصلی موفقیت شماست.
دفتر وکالت علیرضا طباطبایی با ارائه خدمات تخصصی مشاوره مالیاتی آنلاین و حضوری، تدوین لوایح دفاعیه مستند و راهکارهای قانونی کاهش مالیات، شما را در تمامی مراحل دادرسی و حل اختلافات مالیاتی همراهی میکند تا با اطمینان از حقوق مالی خود دفاع کنید.
مشاوره مالیاتی کیست و چرا داشتن مشاور مالیاتی ضروری است؟
مشاوره مالیاتی فرآیندی راهبردی برای انطباق با قوانین پیچیده دارایی، جلوگیری از جریمههای سنگین و محافظت از سرمایه است. ناآگاهی از تبصرههای جدید، مودیان را درگیر مالیاتهای علیالراس و مسدودی حساب میکند.
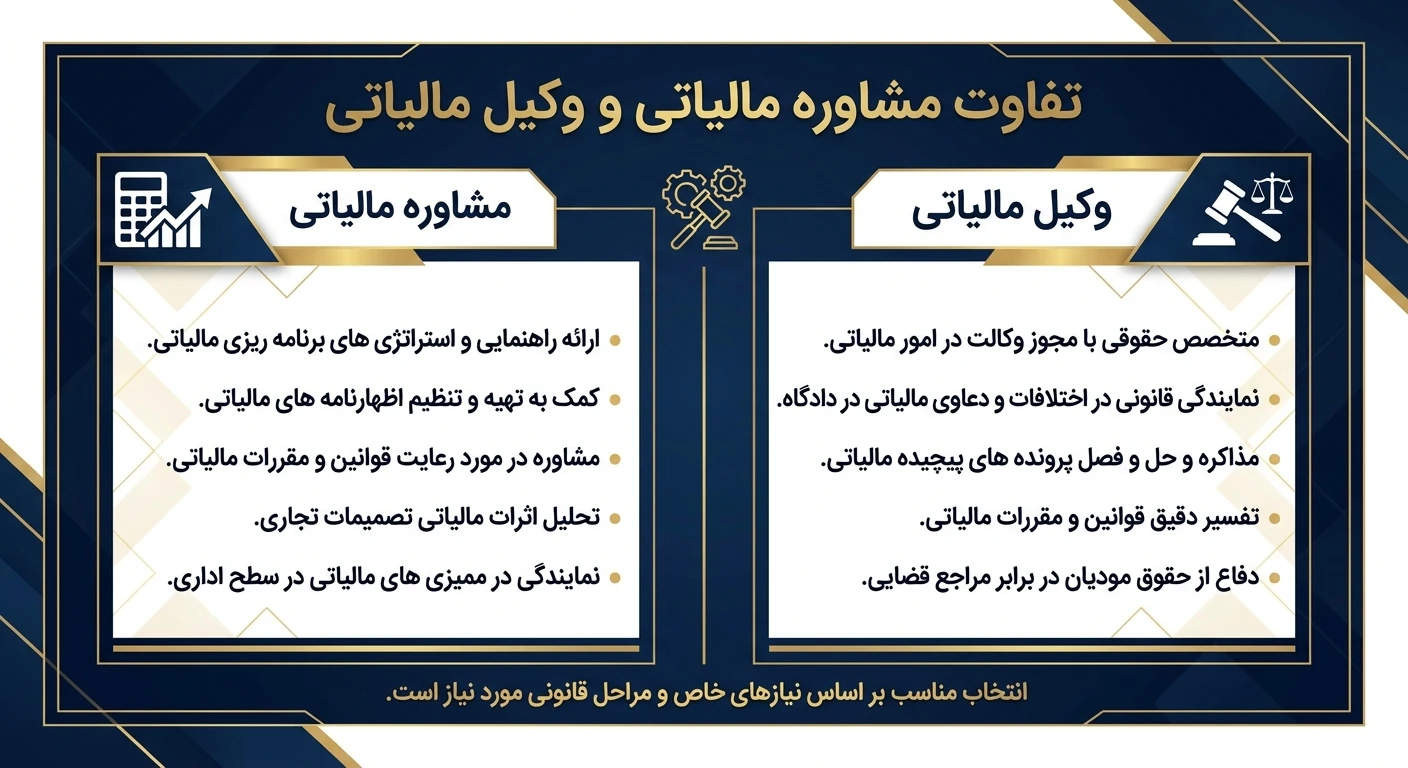
تفاوت اصلی حسابدار و وکیل مالیاتی در این است که حسابدار به ثبت اسناد و بستن حسابها میپردازد، اما مشاور و وکیل مالیاتی بر فن دفاع حقوقی، آرای دیوان عدالت اداری و لوایح مراجع حل اختلاف تسلط کامل دارد.
مزایای کلیدی مشاوره پیشگیرانه:
-
- جلوگیری از رد دفاتر و صدور مالیات علیالراس
-
- مدیریت امن تراکنشهای بانکی و تفکیک حسابهای تجاری
-
- استفاده حداکثری از معافیتهای قانونی و بخشودگی جرایم
سرمایهگذاری روی مشاوره مالیاتی پیشگیرانه، سپر ایمنی کسبوکار شما در برابر خطاهای ممیزی و بحرانهای مالی است.
اگر در مواجهه با ممیزان و ادارات دارایی پایتخت با بحرانهای مالیاتی یا مسدودی حساب مواجه شدهاید، همراهی با یک وکیل مالیاتی تهران مسلط به رویههای دادرسی میتواند از تحمیل ضررهای هنگفت مالی جلوگیری کند.
چگونه مشاوره مالیاتی دریافت کنیم؟
مشاوره مالیاتی آنلاین
مشاوره مالیاتی آنلاین نیز یکی از روشهای ارائه مشاوره است. شما میتوانید با کارشناسان جهت تعیین وقت جلسه تماس حاصل نمایید.
مشاوره مالیاتی تلفنی
در صورتی که امکان مراجعه حضوری نداشته باشید، میتوانید از خدمات مشاوره مالیاتی بهصورت تلفنی استفاده نمایید.
مشاوره مالیاتی حضوری
تنها کافیست با شماره تلفنهای شرکت تماس گرفته، سپس وقت جلسه مشاوره مالیاتی بهصورت حضوری را تعیین نمایید.
مشاوره مالیاتی بر ارث؛ نحوه محاسبه و اخذ گواهی واریز مالیات
تقسیم ترکه و انتقال رسمی داراییهای متوفی به وراث، از حساسترین مراحل حقوقی است. ناآگاهی از قوانین فرآیند انحصار وراثت و آزادسازی حسابها را متوقف میکند. مشاوره تخصصی تضمین میکند تکالیف قانونی با کمترین هزینه انجام شود.
تفاوت قوانین مالیات بر ارث متوفیان قبل و بعد از سال ۱۳۹۵ (قانون جدید در برابر قدیم)
تاریخ فوت مبنای رژیم قانونی است:
-
- متوفیان قبل از ۱۳۹۵ (قانون قدیم): ارزیابی کل ماترک یکجا، نرخ تصاعدی تا ۳۵٪ و مهلت ۶ ماهه برای تسلیم اظهارنامه کل اموال.
-
- متوفیان پس از ۱۳۹۵ (قانون جدید): محاسبه تفکیکشده ارزش هر دارایی به وقت انتقال. حذف مهلت کلی؛ پرداخت مالیات هر دارایی منحصراً هنگام فروش یا انتقال انجام میشود.
نحوه محاسبه مالیات ماترک (املاک، سرقفلی، حسابهای بانکی، خودرو و سهام)
نرخ مالیات بر اساس نوع ماترک و طبقه وراث متغیر است:
-
- سپردههای بانکی: ۳ درصد موجودی.
-
- سهام بورسی (۰.۷۵٪) و غیربورسی (۶٪ ارزش ویژه).
-
- املاک مسکونی/تجاری: ۷.۵ درصد ارزش معاملاتی دفترچه دارایی.
-
- حق واگذاری محل (سرقفلی): ۳۰ درصد قیمت روز کارشناسی.
-
- وسایل نقلیه موتوری: ۲ درصد ارزش اعلامی سازمان.
مراحل قانونی دریافت برگه مفاصاحساب و گواهی واریز مالیات بر ارث (ماده ۳۴ ق.م.م)
بر اساس ماده ۳۴، بانکها و ادارات ثبت مکلفاند پیش از انتقال ماترک، مفاصاحساب بخواهند. فرآیند اجرایی شامل:
-
- اخذ گواهی حصر وراثت از شورای حل اختلاف.
-
- تشکیل پرونده ارث در سامانه سازمان امور مالیاتی.
-
- بارگذاری مدارک مالکیت ماترک و استعلامهای مربوطه.
-
- رسیدگی کارشناس مالیاتی و صدور برگ ارزیابی.
-
- پرداخت مالیات و دریافت سیستمی گواهی ماده ۳۴ جهت ارائه به مراجع ذیصلاح.
نحوه رفع اختلاف ورثه، رفع توقیف اموال و اعتراض به قیمتگذاری کارشناسان اداره دارایی
حل اختلافات و اعتراضات نیازمند گامهای حقوقی زیر است:
-
- اعتراض به ارزیابی: ثبت اعتراض ظرف ۳۰ روز به برگ ارزیابی جهت طرح در ماده ۲۳۸ یا هیأت حل اختلاف.
-
- انتقال مستقل سهم: امکان تصفیه حساب مالیاتی و اخذ گواهی برای هر دارایی بهصورت مجزا بدون نیاز به توافق کل وراثت.
-
- رفع توقیف ماترک: پرداخت یا تقسیط بدهیهای مالیاتی سنواتی متوفی جهت رفع توقیف حسابها و اموال مسدودشده.
مدیریت حقوقی و مالیاتی پروندههای ارث نیازمند تسلط بر قوانین جدید و قدیم است. با بهرهگیری از مشاوره تخصصی، دریافت گواهی ماده ۳۴، تسویه حساب تفکیکی ماترک و دفاع حرفهای در برابر ارزیابیهای کارشناسی، میتوانید از مسدودی حسابها جلوگیری کرده و داراییها را سریعتر منتقل کنید.
برای عبور ایمن از پیچخمهای دادرسی دارایی و پیشگیری از جرایم سنگین، بهرهمندی از تخصص و دانش حقوقی یک وکیل مالیات باتجربه امری حیاتی است.
مشاوره اداره مالیات؛ راهنمای مراحل اداری و توافق با ممیزن
مراجعه به ادارات مالیاتی و طی مراحل اداری بدون آگاهی از قوانین، خطرات زیادی برای کسبوکارها دارد. برای مدیریت موفق این فرآیند، نکات زیر بسیار حائز اهمیت است:
نحوه مواجهه با ممیز کل و سربرمیز در ادارات امور مالیاتی
مواجهه با ممیز کل نیازمند تسلط بر اسناد مالی است. رعایت این موارد الزامی است:
- ارائه بهموقع دفاتر، اسناد و فاکتورهای رسمی
- حفظ آرامش و پرهیز از اظهارات شتابزده
نحوه توافق با رئیس امور مالیاتی و کاهش مبلغ برگه تشخیص (اعمال ماده ۲۳۸)
بر اساس ماده ۲۳۸ قانون مالیاتهای مستقیم، مودی میتواند پیش از ارجاع پرونده به هیأت حل اختلاف، با ارائه مدارک مثبته مستقیماً با رئیس اداره مالیاتی توافق کند. این مرحله طلاییترین فرصت برای کاهش چشمگیر مبلغ برگه تشخیص بدون ورود به فرآیند طولانی دادرسی است که نیازمند تنظیم دقیق لایحه و ارائه مستندات مالی جدید است.
پیگیری اعتراض در هیأت حل اختلاف مالیاتی و تجدیدنظر (مواد ۲۴۴ و ۲۴۷)
جلسات هیأت حل اختلاف با حضور نمایندگان مختلف برگزار میشود. نکات مهم برای موفقیت:
- ارائه دفاع حقوقی مستند بر اساس قوانین مالیاتی
- جلوگیری از قطعی شدن بدهیهای کلان و جریمهها
اقدامات فوری اداری برای رفع مسدودی حساب بانکی و ممنوعالخروجی (مواد ۲۰۲ و ۲۱۶)
بدهیهای قطعی مالیاتی میتوانند منجر به صدور اجراییه، مسدودی حسابهای بانکی و ممنوعالخروجی شوند. برای رفع این مسدودی، انجام اقدامات فوری شامل ارائه تضامین معتبر، پرداخت یا تقسیط بدهی و ثبت اعتراض قانونی در مراجع ذیصلاح ضروری است. مدیریت هوشمندانه مراحل اداری در اداره مالیات، استفاده از فرصت توافق (ماده ۲۳۸) و دفاع حرفهای، بهترین راهکار برای خنثیسازی بدهیهای سنگین و حفظ سرمایه شماست.
مشاوره مالیاتی آنلاین
بررسی پرونده و ارائه راهکار قانونی در سریعترین زمان
خدمات تخصصی مشاوره مالیاتی برای اشخاص و شرکتها
تحولات اخیر نظام مالیاتی و اتصال هوشمند دادهها، مدیریت مالیاتی را از یک فرآیند سنتی به اقدامی استراتژیک تبدیل کرده است. بهرهمندی از خدمات تخصصی مشاوره مالیاتی، متضمن شفافیت مالی و کاهش هزینههای مازاد است:
مشاوره سامانه مؤدیان و پایانههای فروشگاهی
اجرای قانون پایانههای فروشگاهی، صدور و ارسال صورتحسابهای الکترونیکی را الزامی کرده است. مشاوره در این حوزه شامل تنظیم کارپوشه، دریافت کلیدهای مالیاتی و اتصال نرمافزارها برای پیشگیری از جرایم غیرقابل بخشش است.
مشاوره ارسال اظهارنامه مالیاتی
تکالیف مالیاتی دورهای نیازمند دقت بالا در انطباق با دفاتر قانونی هستند. تنظیم اصولی اظهارنامه عملکرد، ارزش افزوده، گزارشهای فصلی (ماده ۱۶۹) و لیست حقوق، مانع از رد دفاتر و اعمال ضرایب علیالرأس میشود.
مشاوره مالیاتی شرکتها و اشخاص حقوقی (ماده ۱۰۵)
بهینهسازی هزینههای قابل قبول (مواد ۱۴۷ و ۱۴۸)، اعمال معافیتهای قانونی (نظیر ماده ۱۳۲)، انتقال زیان سنواتی و دفاع در مراحل رسیدگی متمرکز جهت به حداقل رساندن بار مالیاتی شرکتها.
مشاوره صاحبان مشاغل، اینفلوئنسرها و کسبوکارها
نظارت ویژهای بر درگاههای پرداخت و تراکنشها وجود دارد. ساماندهی اینتاکد مناسب، بهرهگیری از تبصره ماده ۱۰۰ برای مشاغل خرد و تفکیک جریانهای نقدی، امنیت مالی فعالان دیجیتال را تضمین میکند.
حل بحرانهای مالیاتی؛ از برگ تشخیص تا هیأتهای حل اختلاف
صدور برگ تشخیص مالیاتی اغلب به دلیل عدم تطبیق مدارک، رد هزینهها یا برآوردهای نامتناسب ممیزان، بار مالی سنگینی به مودیان تحمیل میکند. عبور موفق از این بحران بدون ورود خسارت به نقدینگی و اعتبار تجاری، مستلزم شناخت دقیق فرآیند دادرسی مالیاتی، مهلتهای انقضایی و مستندسازی حقوقی است.
اعتراض به برگ تشخیص مالیات و مهلتهای قانونی (ماده ۲۳۸)
پس از ابلاغ الکترونیکی برگ تشخیص، مودی تنها ۳۰ روز تقویمی فرصت دارد تا اعتراض کتبی خود را در سامانه ثبت کند. بیتوجهی به این موعد قانونی، برگ تشخیص را قطعی و لازمالاجرا میسازد.
- مذاکره و توافق اداری: بر اساس ماده ۲۳۸ قانون مالیاتهای مستقیم، پرونده ابتدا به رئیس امور مالیاتی ارجاع میشود تا با بررسی اسناد مثبته، درآمد مشمول مالیات تعدیل شود.
- اقدامات کلیدی: ارائه دفاتر قانونی، فاکتورهای استاندارد و لایحه متقن جهت رفع ابهام از هزینههای ردشده و توافق قبل از ورود به مراجع شبهقضایی.
تنظیم لایحه دفاعیه مالیاتی برای هیأتهای حل اختلاف بدوی و تجدیدنظر (ماده ۲۴۴ و ۲۴۷)
در صورت عدم توافق در مرحله ماده ۲۳۸، پرونده ظرف ۳۰ روز به هیأت حل اختلاف مالیاتی بدوی (ماده ۲۴۴) ارجاع میگردد. آرای این هیأت در صورت عدم پذیرش، ظرف ۲۰ روز قابل اعتراض در هیأت تجدیدنظر (ماده ۲۴۷) است.
- ترکیب هیأت: جلسه با حضور سه عضو (قاضی، نماینده دارایی و نماینده تشکل یا اتاق بازرگانی به انتخاب مودی) تشکیل میشود.
- الزامات لایحه دفاعیه: لایحه باید مستند به بخشنامههای سازمان، استانداردهای حسابداری، مواد ۱۴۷ و ۱۴۸ (هزینههای قابل قبول) و آرای وحدت رویه شورای عالی مالیاتی تنظیم گردد تا اعتبار حقوقی کافی برای صدور رأی به تعدیل یا ابطال داشته باشد.
رفع مسدودی حساب بانکی و ممنوعالخروجی ناشی از بدهی مالیاتی (ماده ۲۰۲ و ۲۱۶)
با صدور برگ قطعی و برگه اجرایی، واحد وصول و اجرا اقدام به مسدودسازی حسابهای بانکی، توقیف مطالبات نزد اشخاص ثالث و اعمال ممنوعالخروجی مدیران میکند:
- ماده ۲۰۲ ق.م.م: ناظر بر ممنوعالخروجی بدهکاران مالیاتی و مدیران اشخاص حقوقی بابت دوران تصدی است.
- ماده ۲۱۶ ق.م.م: مرجع رسیدگی به شکایات ناشی از اقدامات اجرایی اداره مالیات است. مودی میتواند با اثبات عدم ابلاغ صحیح، غیرقانونی بودن اقدامات یا فقدان بدهی قطعی، دستور توقف عملیات اجرایی و رفع انسداد فوری حسابها را دریافت کند.
- راهکارهای رفع توقیف: تودیع وثیقه ملکی، ارائه ضمانتنامه بانکی، تقسیط قانونی بدهی (ماده ۱۶۷) یا اثبات ضرورت گردش مالی برای پرداخت حقوق پرسنل.
راهحلهای قانونی برای بخشش جرایم مالیاتی غیرقابل بخشش و قابل بخشش (ماده ۱۹۰ تا ۱۹۳)
سیستم جرایم مالیاتی تفکیک شفافی میان خطاهای قابل اغماض و تخلفات عمدی قائل شده است:
- جرایم قابل بخشش (ماده ۱۹۰ و ۱۹۱): تأخیر در پرداخت مالیات مشمول جریمه ۲.۵ درصد در ماه است. با استناد به ماده ۱۹۱، سازمان امور مالیاتی در صورت ارائه دلایل موجه، خوشحسابی سنوات قبل و نبود سوءنیت، میتواند تا ۱۰۰ درصد این جرایم را ببخشد.
- جرایم غیرقابل بخشش (مواد ۱۹۲ و ۱۹۳): جریمه عدم تسلیم اظهارنامه در موعد مقرر (۳۰ درصد برای اشخاص حقوقی و ۱۰ درصد برای سایر مودیان بر مبنای مالیات متعلق) و کتمان درآمد به هیچ عنوان بخشوده نمیشود؛ تنها راه ابطال آن، دفاع تخصصی جهت خروج عنوان پرونده از شمول «کتمان» و تغییر مبنای محاسباتی ممیز است.
روشهای کاهش قانونی مالیات و استفاده از معافیتها (Tax Planning)
برنامهریزی مالیاتی (Tax Planning) مجموعهای از رویکردهای کاملاً قانونی برای سازماندهی جریانهای مالی و اعمال بهینهسازی بدهی مالیاتی است؛ رویکردی که مرز مشخصی با فرار مالیاتی دارد و موجب بقا و توسعه سودآوری کسبوکارها میشود:
معافیتهای مالیاتی قانونی بر اساس قانون مالیاتهای مستقیم (ماده ۱۳۲، ۱۳۴، ۱۴۱ و…)
تسلط بر ظرفیتهای قانونی، بار مالیاتی را بدون ریسک جریمه کاهش میدهد:
- ماده ۱۳۲ ق.م.م: نرخ صفر مالیاتی برای واحدهای تولیدی، معدنی و خدماتیِ مستقر در شهرکهای صنعتی یا مناطق کمتر توسعهیافته (از ۵ تا ۲۰ سال).
- ماده ۱۳۴: معافیت کامل درآمد مؤسسات آموزشی، دانشگاهها، مهدکودکها و باشگاههای ورزشی.
- ماده ۱۴۱: اعمال نرخ صفر مالیاتی بر درآمدهای حاصل از صادرات خدمات، کالاهای غیرنفتی و محصولات دانشبنیان.
هزینههای قابل قبول مالیاتی و نقش آن در کاهش سود مشمول مالیات (ماده ۱۴۷ و ۱۴۸)
مبنای محاسبه مالیات، «سود خالص» پس از کسر مخارج قانونی است. ممیزان اغلب هزینههای فاقد فاکتور رسمی یا خارج از سرفصل را رد میکنند:
- تطبیق هزینهها با ضوابط ماده ۱۴۷ (مربوط بودن به فعالیت مؤسسه و داشتن مدارک مثبته).
- ثبت دقیق استهلاک اموال، حقوق و مزایا، هزینههای بازاریابی، بیمه و خسارات بر اساس سرفصلهای مصرح ماده ۱۴۸ جهت کاهش مستقیم درآمد مشمول مالیات.
مدیریت استراتژیک مالیات برای استارتاپها و شرکتهای دانشبنیان
کسبوکارهای نوپا نیازمند ساختاردهی منسجم حسابداری و حقوقی هستند تا از مشوقهای قانون جهش تولید دانشبنیان بهرهمند شوند:
- استفاده از اعتبار مالیاتی تحقیق و توسعه (R&D) جهت تهاتر با بدهیهای مالیاتی سالانه.
- جداسازی دقیق درآمد محصولات دانشبنیان مشمول معافیت از درآمدهای جانبی و بازرگانی عادی.
- تنظیم شفاف قراردادهای واگذاری سهام، جذب سرمایه و سهام تشویقی پرسنل (Stock Options) برای پیشگیری از مالیات اتفاقی.
خدمات تخصصی مشاوره و دادرسی مالیاتی با علیرضا طباطبایی
پیچیدگی روزافزون بخشنامهها، هوشمندسازی سامانههای مالیاتی و ورود تراکنشهای بانکی به دایره رسیدگیهای سازمان امور مالیاتی، مرز باریکی میان «تعدیل قانونی مالیات» و «اتهامات سنگین فرار مالیاتی» ایجاد کرده است. در این فضای پرچالش، حضور وکیل پایهیک دادگستری با تسلط همزمان بر حقوق تجارت، فناوریهای مالی و قوانین مالیاتی، تضمینکننده امنیت و تداوم کسبوکار شماست.
علیرضا طباطبایی (وکیل پایهیک دادگستری و متخصص حقوق کسبوکار و جرایم سایبری)، با سالها تجربه در هدایت پروندههای پیچیده حقوقی، استارتاپها و شرکتهای تجاری، خدمات جامع مشاوره و وکالت مالیاتی را با رویکردی استراتژیک و نتیجهمحور ارائه میدهد.
چرا خدمات حقوقی و مالیاتی علیرضا طباطبایی؟
مسیر دریافت مشاوره و وکالت مالیاتی
چه در مرحله صدور برگ تشخیص، مواجهه با ممیز کل یا بدهیهای قطعی اجرایی قرار داشته باشید، مداخله بهموقع تیم حقوقی از اتلاف منابع مالی و تبعات قضایی پیشگیری میکند. برای ارزیابی اسناد، تنظیم لایحه اعتراضی یا دریافت وقت مشاوره تخصصی حضوری و آنلاین با علیرضا طباطبایی، از طریق راههای ارتباطی سایت اقدام نمایید تا پرونده مالیاتی شما با استراتژی دقیق و قانونی سامان یابد.
دریافت وقت مشاوره تخصصی