راهنمای جامع اعتراض به برگ تشخیص مالیات؛ مراحل، مهلت قانونی و نکات طلایی لایهدفاعیه
آیا از صدور برگهای تشخیص سنگین و عوارض مالیاتی ناعادلانه به ستوه آمدهاید و تمامی راههای اعتراض شما به بنبست خورده است؟
ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم آخرین سنگر قانونی مودیان برای تعدیل و بخشش مالیاتهای غیرعادلانه مستقیماً زیر نظر وزیر اقتصاد است. هنگامی که آرای هیأتهای حل اختلاف بدوی و تجدیدنظر قطعی شده و هیچ راهکار اداری دیگری باقی نمانده است، ثبت دادخواست مستدل در این هیأت میتواند قفل مسدودی حسابها، توقیف اموال و ممنوعالخروجی شما را باز کند.
پیش از رسیدن به مراحل سختگیرانه نهایی، تسلط بر روند اصولی اعتراض به برگ تشخیص مالیات و بهرهگیری از مشاوره حقوقی، کلید اصلی صیانت از سرمایه شرکت شماست.
نیاز به راهنمایی تخصصی دارید؟ مشاوره آنلاین وکیل کسبوکار
جهت بررسی دقیق پروندههای مالیاتی، حقوقی و تجاری خود توسط وکلای پایه یک، همین حالا فرم درخواست مشاوره را تکمیل کنید.
برگ تشخیص مالیات چیست و چرا صادر میشود؟
برگ تشخیص مالیات، نخستین برآورد رسمی سازمان امور مالیاتی از میزان درآمد و مالیات مودی پس از بررسی اظهارنامه یا حسابرسی دفاتر قانونی است. این برگ، در واقع ادعای سازمان مبنی بر میزان درآمد مشمول مالیات شماست که بر اساس اسناد ارائه شده، اطلاعات بانکی یا روش علیالراس محاسبه میشود.
صدور برگ تشخیص به معنای پایان کار نیست، بلکه آغاز یک فرآیند حقوقی و اداری است که مودی حق دارد نسبت به ارقام آن اعتراض کند. عدم آگاهی از ماهیت این برگ و تفاوت آن با اوراق قطعی، میتواند کسبوکارها را با بحرانهای مالی سنگین مواجه کند.
دلایل اصلی صدور برگ تشخیص مالیاتی:
رد دفاتر قانونی یا عدم ارائه اسناد و مدارک مثبته در مهلت مقرر
وجود مغایرت میان تراکنشهای بانکی و اظهارنامه ثبتی
عدم پذیرش هزینههای اعلامشده توسط ممیز مالیاتی
تفاوت برگ تشخیص با برگ قطعی مالیات
شناخت دقیق این تفاوتها به مودیان کمک میکند تا پیش از تبدیل شدن برآوردهای اولیه به بدهیهای غیرقابل بازگشت، با مشاوره تخصصی و ثبت بهموقع اعتراض به برگ تشخیص مالیات، از حقوق مالی خود صیانت کنند.
| ویژگیهای مقایسهای | برگ تشخیص مالیات | برگ قطعی مالیات |
|---|---|---|
| ماهیت حقوقی | ادعای سازمان و پیشنهاد مالیات (قابل اعتراض) | سند نهایی بدهی و غیرقابل اعتراض اداری |
| مهلت اعتراض | ۳۰ روز از تاریخ ابلاغ الکترونیکی | ندارد (مهلت اعتراض منقضی شده است) |
| امکان توافق (ماده ۲۳۸) | دارد (امکان مراجعه به رئیس اداره و تعدیل) | ندارد (صرفاً مسیرهای سختگیرانه قضایی/خاص) |
| اجرایی شدن | خیر (وارد مرحله وصول نشده است) | بله (قابل ارجاع به اجرای احکام و مسدودی حساب) |
همانطور که مشاهده کردید، برگ تشخیص فرصتی قانونی برای دفاع و تعدیل ارقام است و اقدام بهموقع در فرآیند اعتراض به برگ تشخیص مالیات میتواند از عواقب جبرانناپذیر جلوگیری کند؛ در حالی که صدور برگ قطعی به معنای پایان مهلتهای قانونی و شروع اقدامات اجرایی سازمان برای وصول مطالبات خواهد بود.
برای پیگیری تخصصی پرونده و کاهش ریسکهای حقوقی، پیشنهاد میشود از تخصص و تجربه یک وکیل مالیات مجرب بهره ببرید.
مبنای محاسبه مالیات علیالراس و بر اساس دفاتر
مبنای محاسبه مالیات در برگ تشخیص بر اساس نوع استناد ممیز به دو روش اصلی تفکیک میشود که هر یک نیازمند مستندات خاص خود برای اعتراض است:
- حسابرسی بر اساس دفاتر و اسناد قانونی: محاسبه سود و زیان واقعی با تکیه بر دفاتر روزنامه، کل و مدارک مستند مودی.
- محاسبه به روش علیالراس: برآورد درآمد احتمالی توسط سازمان (به دلیل نقص مدارک یا کتمان درآمد) با استفاده از ضرایب صنف و اطلاعات اقتصادی.
مهلت قانونی اعتراض به برگ تشخیص مالیات (ماده ۲۳۸ قانون مالیاتهای مستقیم)
در دادرسی مالیاتی، زمان حیاتیترین فاکتور برای دفاع از حقوق مالی مودیان است. بر اساس ماده ۲۳۸ قانون مالیاتهای مستقیم، پس از صدور و ابلاغ برگ تشخیص، قانونگذار فرصت مشخصی را برای اعتراض مودی در نظر گرفته است که رعایت دقیق آن مانع از تضییع حقوق کسبوکارها میشود.
مهلت طلایی ۳۰ روزه از تاریخ ابلاغ الکترونیکی
- مبنای محاسبه: مهلت قانونی اعتراض، دقیقا ۳۰ روز تقویمی از تاریخ ابلاغ الکترونیکی برگ تشخیص در کارپوشه سامانه سازمان امور مالیاتی است.
- نقطه شروع: شمارش روزها از فردای تاریخ درج ابلاغ در سامانه آغاز میشود و پایان روز سیام، آخرین فرصت قانونی مودی برای ثبت اعتراض است.
پیامدهای خطرناک عدم اعتراض در مهلت مقرر و قطعیت مالیات (ماده ۲۳۹)
گذر از مهلت قانونی ۳۰ روزه و بیتوجهی به روند اعتراض به برگ تشخیص مالیات، پرونده مالیاتی را از مسیر دادرسی اداری خارج کرده و چالشهای حقوقی سنگینی برای کسبوکارها ایجاد میکند. صیانت از داراییها در این مرحله مستلزم اقدام سریع و پیشگیرانه است.
برای آشنایی با مراحل دقیق، مهلتهای قانونی و نحوه پیگیری، میتوانید مقاله جامع مربوط به اعتراض مالیاتی را مطالعه نمایید.
چه زمانی اعتراض به برگ تشخیص مالیات ضروری است؟
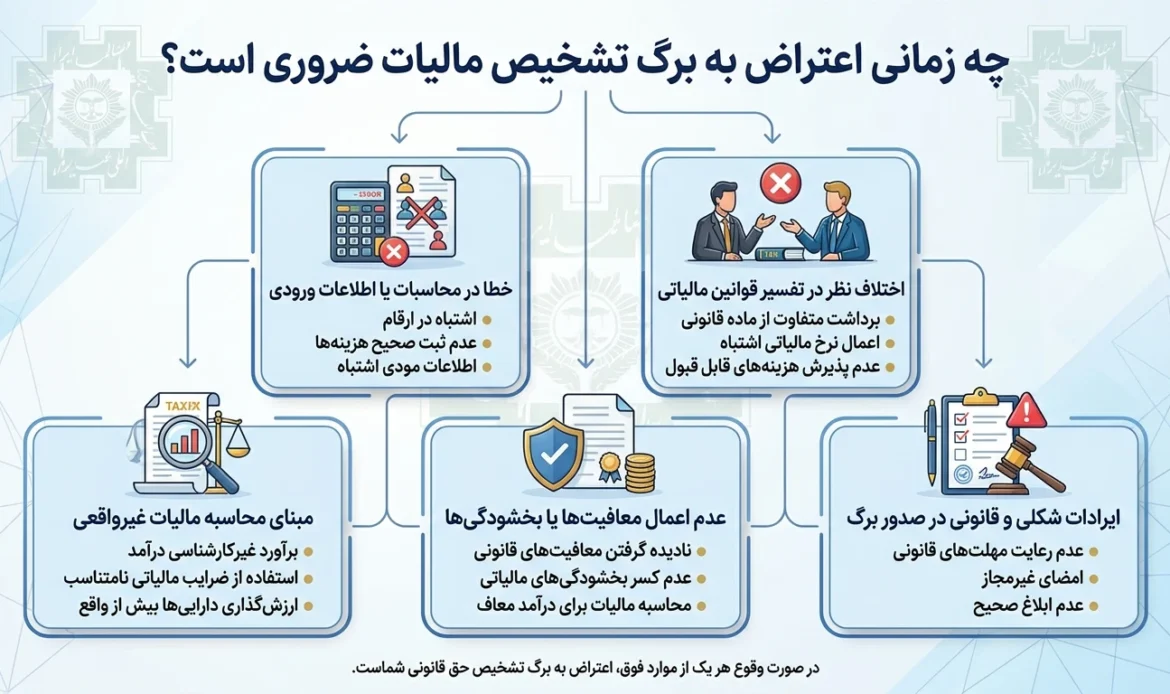
اعتراض به برگ تشخیص مالیات زمانی ضرورت پیدا میکند که ارقام اعلامشده توسط سازمان امور مالیاتی با واقعیتهای مالی، درآمد واقعی یا اسناد و مدارک تجاری کسبوکار شما همخوانی نداشته باشد. سکوت در برابر این اوراق به معنای پذیرش بیچونوچرای بدهی است.
در شرایط زیر، اعتراض فوری به برگ تشخیص حیاتی است:
- مغایرت درآمد اعلامی با سود واقعی: زمانی که مالیات تعیینشده بسیار فراتر از میزان فروش، سود خالص یا فعالیت واقعی واحد صنفی یا شرکت شما باشد.
- محاسبه غیرمنصفانه به روش علیالراس: هنگامی که ممیز مالیاتی به دلیل ایرادات شکلی جزئی، دفاتر قانونی را رد کرده و درآمد را با ضرایب غیرواقعی برآورد کرده است.
- عدم پذیرش هزینههای قابل قبول: اگر هزینههای انجامشده برای کسب درآمد (مانند حقوق، اجاره یا خرید مواد اولیه) کسر نشده باشد.
- تراکنشهای بانکی مشکوک: زمانی که گردش حسابهای شخصی یا تجاری به اشتباه بهعنوان درآمد مشمول مالیات قطعی شناسایی شدهاند.
اشتباهات رایج مؤدیان در زمان اعتراض به برگ تشخیص مالیات
بسیاری از پروندههای مالیاتی به دلیل عدم آگاهی از ضوابط قانونی و مرتکب شدن خطاهای رایج در مراحل اعتراض، به نتایج نامطلوبی منجر میشوند. شناخت این اشتباهات به مؤدیان کمک میکند تا دفاعی اصولیتر ارائه دهند:
- ! ارائه دلایل و مدارک ناکافی: عدم ضمیمهسازی مستندات کافی، فاکتورهای معتبر یا دفاتر قانونی دقیق برای اثبات تعدیل درآمد.
- ! عدم توجه به مهلت اعتراض: گذشتن از مهلت قانونی اعتراض (۳۰ روزه یا زمانهای مقرر) و از دست رفتن حق دفاع در مراجع بالاتر.
- ! اشتباه در محاسبات یا استناد به مواد قانونی نامربوط: عدم تطبیق دقیق ایرادات پرونده با تبصرهها و مواد قانون مالیاتهای مستقیم.
- ! نادیده گرفتن نکات آیین دادرسی و عدم آمادگی برای جلسه: حضور بدون آمادگی دفاعی یا عدم استفاده از تجربه مشاوران حقوقی و مالیاتی مطلع.
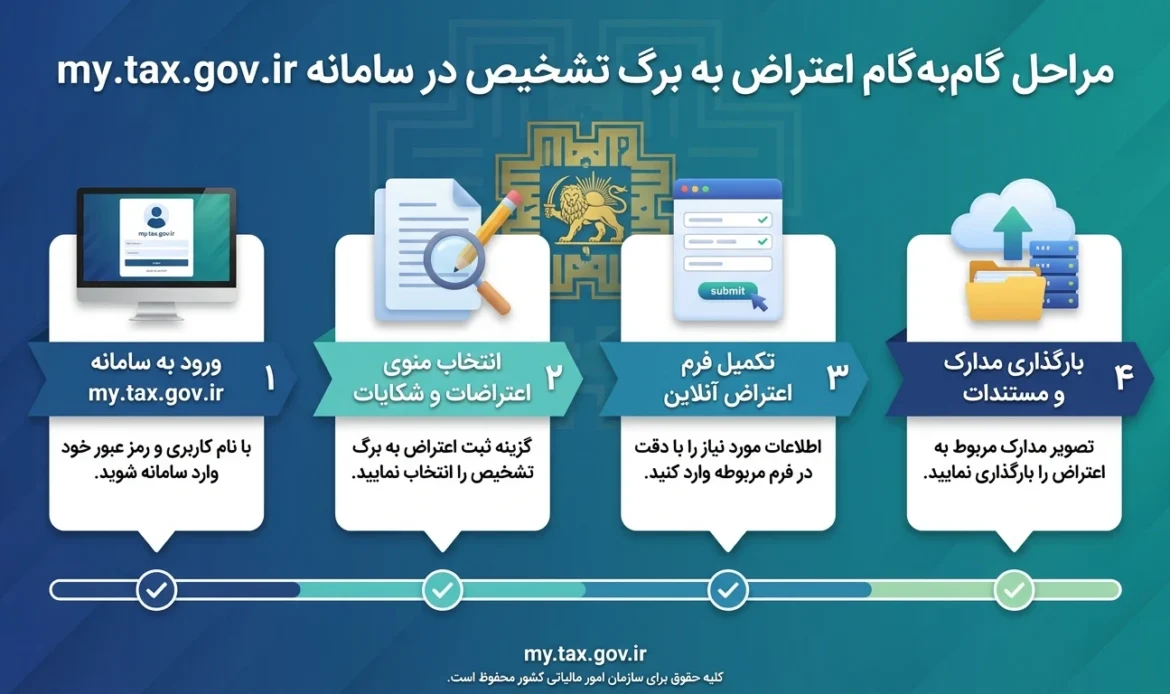
مراحل گامبهگام اعتراض به برگ تشخیص در سامانه my.tax.gov.ir
برای شروع فرآیند قانونی اعتراض به برگ تشخیص مالیات و بهرهمندی از فرصتهای دادرسی اداری، آشنایی با مراحل سامانه الکترونیک ضروری است.
مراحل اصلی ثبت الکترونیکی اعتراض به شرح زیر است:
- ورود به درگاه ملی خدمات الکترونیک: مراجعه به سامانه
my.tax.gov.irو ورود به حساب کاربری اختصاصی مودی. - انتخاب بخش پروندههای الکترونیک: مراجعه به قسمت سوابق مالیاتی و انتخاب برگ تشخیص ابلاغشده.
- ثبت درخواست اعتراض: تکمیل فرم اعتراض، درج دلایل و پیوست مستندات حسابداری جهت ارسال رسمی به اداره امور مالیاتی.
با انجام دقیق این مراحل، پرونده وارد چرخه رسیدگی قانونی شده و از قطعیت زودهنگام بدهی جلوگیری خواهد شد.
برای ثبت اصولی اعتراض، رعایت نکات زیر از طریق سامانه my.tax.gov.ir ضروری است:
نحوه ورود به کارپوشه مالیاتی و انتخاب بخش ثبت اعتراض
- ورود به سامانه با نام کاربری و رمز عبور اختصاصی مودی.
- مراجعه به بخش «کارپوشه مالیاتی» و انتخاب منوی درخواستها و اعتراضات.
- جستجوی برگ تشخیص مورد نظر و انتخاب گزینه اعتراض به ممیز کل (ماده ۲۳۸).
بارگذاری اسناد، مدارک، دفاتر قانونی و لایحه دفاعیه
- تهیه و تنظیم لایحه دفاعیه مستند به قوانین و اسناد تجاری.
- اسکن و تبدیل دفاتر قانونی، فاکتورها و مدارک هزینهای به فرمت PDF.
- بارگذاری دقیق فایلها در بخشهای تعیینشده سیستم بدون نقص حجم یا فرمت.
دریافت کد رهگیری و پیگیری وضعیت پرونده
- تایید نهایی اطلاعات و ارسال فرم به سیستم.
- دریافت و یادداشت «کد رهگیری» به عنوان سند رسمی اعتراض.
- بررسی مستمر پنل کاربری برای آگاهی از تاریخ تشکیل جلسه رسیدگی.
رعایت اصول دادرسی، تسلط بر قوانین و ثبت بهموقع اعتراض به برگ تشخیص مالیات، اساسیترین گام برای صیانت از منافع مالی مودیان و مقابله با چالشهای حقوقی پیش روست.
علاوه بر چالشهای مالیاتی، حلوفصل اختلافات میان کارگر و کارفرما نیازمند تسلط بر قوانین کار است؛ از این رو، بهرهمندی از خدمات وکیل اداره کار؛ دفاع تخصصی در دعاوی نقش مهمی در صیانت از منافع قانونی کسبوکارها ایفا میکند.
جلسه رسیدگی ماده ۲۳۸ و نحوه توافق با رئیس اداره امور مالیاتی
پس از ثبت اعتراض الکترونیکی در سامانه، پرونده وارد مرحله سرنوشتساز رسیدگی موضوع ماده ۲۳۸ قانون مالیاتهای مستقیم میشود. در این مرحله، رئیس اداره امور مالیاتی یا ممیز کل مسئول رسیدگی به مستندات مودی است. هدف اصلی در این مقطع، تلاش برای دستیابی به توافق، تعدیل ارقام غیرواقعی برگ تشخیص و جلوگیری از طولانی شدن فرآیند دادرسی در هیأتهای حل اختلاف است.
فرصت ۴۵ روزه سازمان برای بررسی اعتراض و تشکیل جلسه
برگزاری جلسه رسیدگی در مهلت قانونی، فرصتی طلایی برای مودیان است تا با ارائه اسناد مثبته، دفاتر قانونی و دفاعیات مستدل، پیش از ارجاع پرونده به مراحل پیچیدهتر هیأتهای حل اختلاف، فرآیند اعتراض به برگ تشخیص مالیات را به سرانجام مطلوب رسانده و از صدور برگ قطعی سنگین جلوگیری کنند.
شرایط پذیرش اسناد جدید و تعدیل درآمد مشمول مالیات
در این جلسه، مودی مجاز است اسناد، دفاتر قانونی، فاکتورهای مفقودشده قبلی یا مدارک هزینهای جدیدی را که پیشتر ارائه نشده بود، تسلیم کند. رئیس اداره امور مالیاتی پس از بررسی انطباق این مستندات با استانداردهای حسابرسی، در صورت احراز صحت ادعا، نسبت به تعدیل درآمد مشمول مالیات و اصلاح برگ تشخیص اقدام میکند که توافق حاصلشده در این مرحله قطعی و لازمالاجرا خواهد بود.
مراحل بعدی در صورت عدم توافق؛ هیأتهای حل اختلاف مالیاتی (ماده ۲۴۴ و ۲۴۷)
شکست در توافقهای اولیه، پرونده را وارد فاز جدیدی از اعتراض به برگ تشخیص مالیات و هیأتهای حل اختلاف میکند که نیازمند دقت و استراتژی حقوقی دقیق است.
مراحل و نکات کلیدی این مرحله شامل موارد زیر است:
- تشکیل هیأتهای بدوی و تجدیدنظر: ارجاع پرونده به هیأتهای حل اختلاف مالیاتی جهت رسیدگی تخصصی و ماهوی.
- رعایت مهلتهای قانونی: ارسال اعتراض و لوایح تکمیلی ظرف مهلتهای مقرر قانونی پس از ابلاغ اوراق.
- پرداخت سپرده قانونی: واریز سپردههای مالی مشخصشده در صورت لزوم جهت جلوگیری از رد دادخواست.
حضور وکیل متخصص در این هیأتها، شانس موفقیت در تعدیل ارقام مالیاتی را به شکل چشمگیری افزایش میدهد.
نحوه اعتراض به رای هیأت بدوی در مهلت ۲۰ روزه (ماده ۲۴۷)
- صدور رای اولیه توسط هیأت حل اختلاف بدوی (ماده ۲۴۴).
- آغاز مهلت قانونی ۲۰ روزه از تاریخ ابلاغ رای بدوی برای تسلیم اعتراض کتبی.
- ارجاع پرونده به هیأت حل اختلاف تجدیدنظر جهت بررسی مجدد و صدور رای نهایی (خارج از شعبه صادرکننده رای بدوی).
سپرده قانونی (۱ درصد مابهالتفاوت) در اعتراضات تجدیدنظر
- الزام قانونی به پرداخت یا ارائه تضمین سپرده معادل یک درصد (۱٪) مابهالتفاوت مالیات مورد اعتراض و مالیات پذیرفتهشده.
- واریز وجه یا ارائه ضمانتنامه بانکی همزمان با ثبت اعتراض تجدیدنظر در سامانه.
- نقش کلیدی این سپرده در جلوگیری از رد شکلی درخواست و استرداد آن در صورت صدور رای به نفع مودی.
طی کردن صحیح مراحل دادرسی در هیأتهای بدوی و تجدیدنظر، پرداخت بهموقع سپرده قانونی و استفاده از راهنماییهای تخصصی در فرآیند اعتراض به برگ تشخیص مالیات، ضامن صیانت از سرمایه شرکت و جلوگیری از قطعیت مالیاتهای غیرعادلانه است.
برای بررسی دقیق چالشهای مربوط به حسابهای تجاری و مالیات تراکنشهای مشکوک بانکی، مطالعه راهنمای تخصصی این حوزه پیشنهاد میشود.
خدمات تخصصی وکیل مالیاتی در پروندههای اعتراض به برگ تشخیص
یک وکیل متخصص با تسلط کامل بر رویههای سازمان امور مالیاتی و اصول فنی اعتراض به برگ تشخیص مالیات، خدمات کلیدی زیر را برای صیانت از منافع مودیان ارائه میدهد:
- تنظیم لوایح دفاعی حرفهای: نگارش مستندات حقوقی دقیق بر اساس استانداردهای حسابداری و مواد قانونی.
- حضور مؤثر در جلسات دادرسی: دفاع مستدل در جلسات ماده ۲۳۸ و هیأتهای حل اختلاف مالیاتی.
- پیشگیری از بحرانهای مالی: جلوگیری از قطعیت مالیات، اجرای احکام و مسدودی حسابهای بانکی.
با سپردن پروندههای مالیاتی به وکیل مجرب، روند اعتراض با کمترین ریسک و حداکثر کارایی طی خواهد شد.