نحوه دفاع از تراکنشهای بانکی مشکوک و مالیات کارتخوان (گام به گام)
پیامکهای ناگهانی سازمان امور مالیاتی درباره گردش حسابها، ترس و اضطراب بزرگی برای صاحبان کسبوکار ایجاد کرده است. آیا هر واریزی به حساب بانکی شما واقعاً درآمد محسوب میشود؟
خیر! بر اساس قوانین و آرای دیوان عدالت اداری، صرف بالا بودن گردش حساب، بهخودیخود به معنای تعلق مالیات نیست؛ اما اثبات این موضوع به مستندات قانونی نیاز دارد. اگر با پرونده تراکنش بانکی مشکوک یا مطالبه مالیات کارتخوان مواجه شدهاید، عدم آگاهی از نحوه دفاع میتواند کسبوکار شما را با جرایم سنگین روبهرو کند.
در این راهنمای دفاع از تراکنش بانکی و مالیات کارتخوان، گامبهگام یاد میگیرید که چطور واریزیهای غیردرآمدی (مثل وام، ارث یا تنخواه) را تفکیک کنید، بار اثبات را بشناسید و در هیئتهای حل اختلاف پیروز شوید.
برای عبور مطمئن از چالشهای سنگین ممیزی و دفاع تخصصی در هیئتهای حل اختلاف، همراهی یک وکیل مالیاتی باتجربه و مسلط به رویههای سازمان امور مالیاتی الزامی است.
با وکیل کار درخواست مشاوره تلفنی تخصصیرسیدگی به تراکنشهای بانکی یعنی چه؟ (مفهوم و مبنای قانونی)
رسیدگی به تراکنشهای بانکی فرایندی است که در آن اداره امور مالیاتی، واریزها و برداشتهای حساب بانکی یک مؤدی (حقیقی یا حقوقی) را بازبینی میکند تا مشخص کند آیا مبالغی از این گردش حساب، ماهیت درآمدی دارند و مشمول مالیاتاند یا خیر.
نکته کلیدی که باید در همین ابتدا بدانید:گردش حساب بهتنهایی «درآمد» نیست، بلکه تنها یک «قرینه» برای شروع رسیدگی است. یعنی اداره مالیاتی نمیتواند صرفاً بهخاطر پرحجم بودن واریزیها، مطالبه مالیات کند.
این اصل، سنگبنای دفاع شماست و همان نکتهای است که رقبای حرفهای روی آن تمرکز کردهاند.
تقسیم بندی گردش حساب از نظر مالیاتی:
| نوع حرکت بانکی | ماهیت مالیاتی |
|---|---|
| درآمد ناشی از فعالیت شغلی/تجاری | مشمول مالیات |
| قرض، وام، ارث، واریزی بینحسابی، تنخواهگردان، فروش اموال شخصی | غیردرآمدی (با اثبات مستثنا میشود) |
⚖️ ماده ۹۵ قانون مالیاتهای مستقیم: مبنای قانونی
مرجع اصلی این رسیدگی، ماده ۹۵ قانون مالیاتهای مستقیم است که تکلیف نگهداری دفاتر و اسناد را بر عهده مؤدی میگذارد و به مأموران مالیاتی اجازه میدهد از این اسناد برای تشخیص درآمد واقعی استفاده کنند.
آنچه درباره این ماده باید بدانید:
- هدف، کشف درآمد واقعی مؤدی است، نه جمع ساده واریزیها.
- اگر مؤدی سوابق و اسناد (قرارداد، رسید، فاکتور) را در اختیار داشته باشد، مبنای تشخیص همان اسناد خواهد بود.
- نبود دفاتر یا اسناد کافی، زمینه را برای استناد مأمور به گردش حساب فراهم میکند — پس نخستین قدم دفاع، تکمیل و ارائه مدارک معتبر است.
به صرف دریافت پیامک یا اخطار درباره گردش حساب، مالیات قطعی نشده است؛ این فقط شروع رسیدگی است. اصل، اثبات ماهیت درآمدی هر واریزی توسط مأمور است (بهجز حساب متصل به شاپرک). در ادامه مقاله دفاع از تراکنش بانکی و مالیات کارتخوان، رای هیئت عمومی دیوان عدالت اداری و نحوه تفکیک واریزیهای غیردرآمدی را بررسی میکنیم.
چالشهای حقوقی میان کارفرما و کارکنان در زمینه حقوق و دستمزد یا جرایم بیمهای، نیازمند مشورت و پیگیری دقیق توسط یک وکیل اداره کار متخصص است.
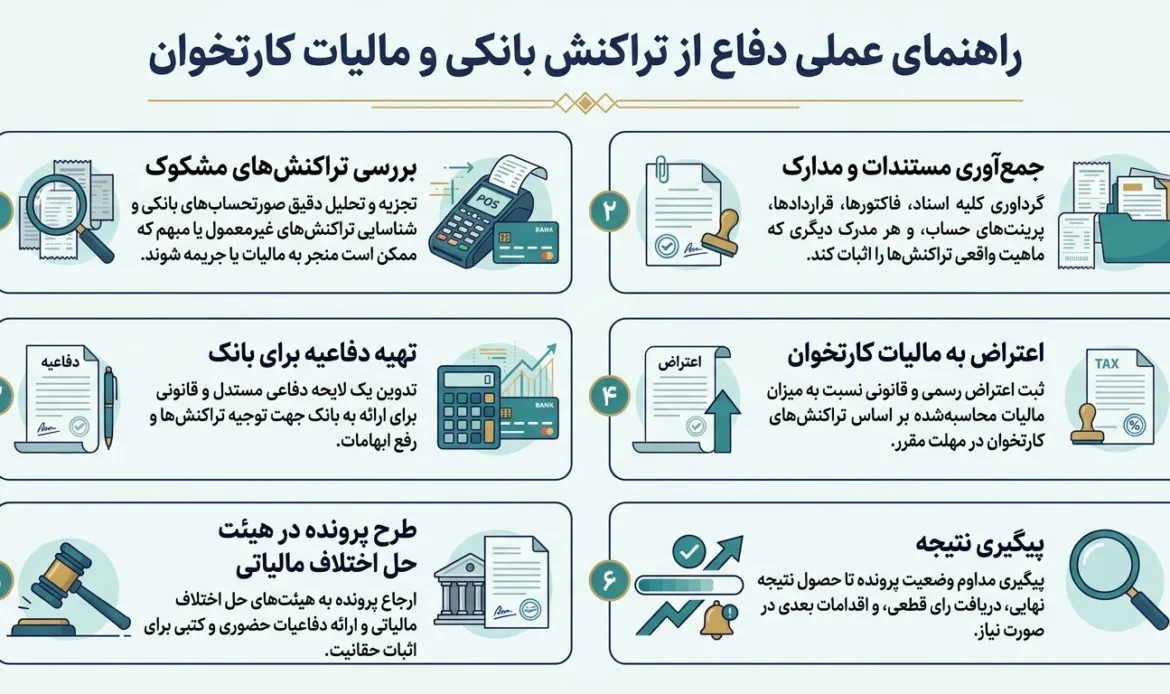
راهنمای عملی دفاع از تراکنش بانکی و مالیات کارتخوان
امروزه یکی از پیچیدهترین پروندههای مالیاتی در مراجع حل اختلاف، پروندههای مربوط به دفاع از تراکنش بانکی و مالیات کارتخوان است. بسیاری از صاحبان کسبوکار به دلیل عدم اطلاع از رویههای دادرسی، حساب شخصی خود را به دستگاههای پوز متصل کرده یا گردشهای بالای بانکی غیرتجاری داشتهاند و اکنون با برگههای تشخیص سنگین روبهرو شدهاند.
۱. تفکیک مبالغ برای دفاع از تراکنش بانکی و مالیات کارتخوان
اصلیترین گام در مسیر دفاع از تراکنش بانکی و مالیات کارتخوان، اثبات این گزاره حقوقی است که «هر تراکنشی درآمد نیست». ممیزان مالیاتی تمایل دارند تمام مبالغ ورودی به درگاهها و حسابها را درآمد مشمول مالیات تلقی کنند؛ اما مودی میتواند از طریق تفکیک اقلام زیر، پایه مطالبه مالیات را تا حد چشمگیری بشکند:
- وجوه ناشی از وام، تسهیلات و عقود بانکی
- مبالغ جابهجا شده میان حسابهای شخصی یک فرد (بینحسابی)
- وجوه مرتبط با ارث، هبه، کمکهای خانوادگی و ودیعه مسکن
- تنخواهگردانهای شرکتی که صرف هزینههای روزمره بنگاه اقتصادی شده است
۲. مدارک و ادله اثباتی در لوایح دفاعیه
در زمان تنظیم لایحه جهت دفاع از تراکنش بانکی و مالیات کارتخوان، کلیگویی و ادعای صرف در هیئتهای حل اختلاف مورد پذیرش قرار نمیگیرد. شما باید یک پرونده منسجم شامل موارد زیر تشکیل دهید:
- فایل اکسل طبقهبندیشده: تهیه شیت مرتب از تمامی ریزتراکنشهای واریزی به همراه ذکر دقیق علت و منشأ هر واریز.
- ضمایم بانکی و قراردادی: پیوست کردن قراردادهای قرض، مبایعهنامههای معتبر ملکی یا خودرو، مدارک تسهیلات و پرینت گردش حساب مبدأ و مقصد.
- انطباق با دفاتر قانونی: در شرکتها، تطبیق کامل واریزیها با اسناد حسابداری و ثبتهای دفتر روزنامه و کل الزامی است.
۳. استراتژی قانونی در مراجع رسیدگی (ماده ۲۳۸ تا دیوان عدالت اداری)
- مهلت ۳۰ روزه ماده ۲۳۸: پس از ابلاغ برگ تشخیص، فقط ۳۰ روز کاری فرصت دارید با مراجعه به رئیس امور مالیاتی و ارائه اسناد، تقاضای رسیدگی مجدد و تعدیل رقم را ثبت کنید.
- هیئتهای بدوی و تجدیدنظر (ماده ۲۴۴ و ۲۴۷): اگر در مرحله توافق نتیجه حاصل نشد، لایحه مستند باید در هیئت حل اختلاف طرح شود؛ جایی که حضور یک وکیل مسلط به رویههای بانکی و بخشنامههای سازمان، نتیجه پرونده را تغییر میدهد.
در نهایت، موفقیت در دفاع از تراکنش بانکی و مالیات کارتخوان به مستندسازی دقیق، تفکیک حسابها و اقدام به موقع در مهلتهای قانونی بستگی دارد. بهرهگیری از تجربه یک وکیل متخصص، خطاهای دادرسی را به حداقل میرساند.
مالیات کارتخوان چیست و چرا سازمان به حسابها ورود میکند؟
عبارت مالیات کارتخوان ماهیت جداگانه یا مالیات جدیدی ندارد؛ بلکه شکل اجرایی مالیات بر درآمد مشاغل است که بر مبنای تراکنشهای ثبتشده در شبکه شاپرک و درگاههای پرداخت الکترونیکی محاسبه و مطالبه میشود.
با الزام قانونی اتصال دستگاههای پوز به پرونده مالیاتی، سازمان امور مالیاتی تمام واریزیهای متصل به این تجهیزات را بهعنوان فروش و درآمد قطعی واحد صنفی منظور میکند.
دلایل و پیامدهای این نظارت گسترده به شرح زیر است:
- شناسایی پیشفرض درآمد: هر حسابی که به دستگاه پوز وصل باشد تجاری شناخته شده و ممیز مالیاتی کل ورودیهای آن را بدون نیاز به اثبات اولیه، درآمد شغلی قلمداد میکند.
- اختلاط تراکنشها: انجام تراکنشهای شخصی (مانند پسانداز، وام یا قرض خانوادگی) از طریق کارتخوان تجاری، موجب احتساب اشتباه آنها به پای درآمد کسبوکار میشود.
- لزوم پیشگیری حقوقی: جلوگیری از برگشت خوردن مالیاتهای سنگین، مستلزم جداسازی فیزیکی حسابها، ثبت دقیق اطلاعات در سامانه مودیان و تسلط بر نحوه استناد به اسناد غیردرآمدی است.
هدف اصلی از نظارت هوشمند و ورود مستقیم به حسابهای تجاری، ایجاد شفافیت مالی و جلوگیری از فرار مالیاتی است. طبق قانون، مودیان مکلفند حسابهای شخصی را کاملاً از حسابهای تجاری جدا کنند.
برای عبور مطمئن از چالشهای سنگین ممیزی و دفاع تخصصی در هیئتهای حل اختلاف، همراهی یک وکیل مالیاتی باتجربه و مسلط به رویههای سازمان امور مالیاتی الزامی است.
کدام واریزیها ماهیت درآمدی ندارند؟ (لیست تفکیکی)
یکی از مهمترین چالشها در دفاع از تراکنش بانکی و مالیات کارتخوان ، اثبات این موضوع است که بسیاری از واریزیهای بانکی ربطی به کسبوکار ندارند. برای استفاده صحیح از کلیدواژه تفکیک تراکنشهای درآمدی و غیردرآمدی در متن، شناخت دقیق انواع گردشهای غیرتجاری و جداسازی آنها اهمیت ویژهای دارد.
در جدول زیر، اقلام غیردرآمدی را به تفکیک دستهبندی کردهایم:
| نوع واریزی | مصداق و شرح | مدرک اثباتی در اداره مالیات |
|---|---|---|
| قرض و وام | دریافت تسهیلات بانکی یا قرض گرفتن از اشخاص | قرارداد رسمی بانک، رسید انتقال وجه یا اقرارنامه کتبی |
| ارث و کمک خانوادگی | وجوه دریافتی از طریق ارث، هبه یا کمکهای اقارب | گواهی انحصار وراثت، اسناد هویتی یا مستندات واریز از حساب خویشاوندان درجه یک |
| واریزیهای بینحسابی و تنخواه | جابهجایی پول بین حسابهای شخصی خود فرد یا تنخواه شرکت | پرینت گردش حساب مبدأ و مقصد به نام شخص مؤدی یا اسناد حسابداری تنخواهگردان |
| فروش اموال شخصی و ودیعه | پول حاصل از فروش خودرو، ملک مسکونی یا پس گرفتن رهن و اجاره | مبایعهنامه رسمی، سند قطعی انتقال یا قرارداد اجاره قبلی |
رعایت این تفکیک و ارائه مستندات یادشده به ممیز مالیاتی، مانع از احتساب اشتباه این مبالغ بهعنوان سود حاصل از فعالیت تجاری خواهد شد.
اگر تمام مراحل دادرسی مالیاتی طی شده و هنوز به نتیجه مطلوب نرسیدهاید، پیگیری پرونده از طریق طرح شکایات در ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم جهت بررسی در هیئت سه نفره وزارت اقتصاد آخرین راهکار قانونی است.
بار اثبات با کیست؟ (حساب تجاری در برابر حساب شخصی)
یکی از مهمترین چالشهای حقوقی در پروندههای دفاع از تراکنش بانکی و مالیات کارتخوان، تعیین مسئولیت اثبات ماهیت واریزیهاست. در سالهای اخیر، موضوع بار اثبات تراکنش بانکی به یکی از پرمناقشهترین مباحث میان مؤدیان و سازمان امور مالیاتی تبدیل شده است؛ چرا که ممیزان مالیاتی تمایل دارند تمام گردش حساب را بهعنوان درآمد مشمول مالیات تلقی کنند.
رأی هیئت عمومی دیوان عدالت اداری و ابزار پرداخت
بر اساس رویه قضایی و آرای سرنوشتساز هیئت عمومی دیوان عدالت اداری (بهویژه دادنامههای سال ۱۴۰۱)، صرف تراکنش بانکی بهتنهایی دلالت بر درآمد ندارد و مبنا قرار دادن مطلق گردش مالی بدون تفکیک ماهیت، مغایر صریح قانون است. طبق این اصل، بار اثبات در حالت اولیه برای احراز منشاء درآمدی بر دوش مرجع مالیاتی است.
تفکیک بار اثبات میان مؤدی و مأمور مالیاتی
وظیفه مأمور مالیاتی
در حسابهای غیرتجاری و سنتی، اصل بر عدم درآمد است. مأمور مالیاتی موظف است ادله، مستندات متقن و قرائن کافی برای اثبات ماهیت تجاری یا درآمدی بودن گردش حساب ارائه کند.
وظیفه مؤدی مالیاتی
حسابهای متصل به دستگاههای کارتخوان و درگاههای پرداخت، طبق مقررات جدید دارای پیشفرض فروش و تجاری هستند؛ بنابراین بار اثبات غیردرآمدی بودن (مثل ودیعه مسکن، وام، قرض یا انتقالی) بر عهده مؤدی است.
برای اطلاع از آخرین بخشنامهها و دستورالعملهای اجرایی سازمان، میتوانید به تارنمای رسمی سازمان امور مالیاتی کشور مراجعه فرمایید.
قانون پایانههای فروشگاهی و حساب متصل به شاپرک چه میگوید؟
قانون پایانههای فروشگاهی و سامانه مؤدیان، ضوابط شفاف و سختگیرانهای برای گردشهای مالی تعیین کرده است:
- فرض قطعی درآمد: تمام واریزیها به هر حساب متصل به شاپرک و دستگاه کارتخوان، بهصورت پیشفرض درآمد حاصل از فروش تلقی میشوند.
- تکلیف کد یکتا: طبق ماده ۱۰ و ۱۱ این قانون، هر ابزار پرداخت الکترونیکی باید دارای شناسه یکتای حافظه مالیاتی متصل به پرونده شغلی مودی باشد.
- وضعیت قبل از اجرای کامل قانون: دیوان عدالت اداری تاکید دارد که پیش از استقرار سراسری سامانه و تخصیص کد یکتا، ممیز نمیتواند بدون بررسی اسناد، هر تراکنشی را درآمد قطعی فرض کند.
- بار اثبات بر دوش مودی: در صورت واریز وجوه غیرشغلی (مانند قرض، رهن یا انتقال شخصی) به حساب متصل به شاپرک، اثبات غیردرآمدی بودن آن تماماً بر عهده مودی خواهد بود.
جریمه کتمان درآمد چقدر است؟ (مواد ۱۹۲ و ۲۷۴)
یکی از سنگینترین تبعات پنهانسازی گردشهای تجاری یا عدم اعلام دقیق فروش درگاهها، اعمال جریمه کتمان درآمد است. قانونگذار در مواد ۱۹۲ و ۲۷۴ قانون مالیاتهای مستقیم، ضمانت اجراهای بسیار سختگیرانهای برای این تخلف در نظر گرفته است که بخشش آن امکانپذیر نیست.
مهمترین ابعاد قانونی و درصدهای این جریمه به شرح زیر است:
- درصد جریمه اشخاص حقوقی و حقیقی: بر اساس ماده ۱۹۲، چنانچه مودی از ارائه دفاتر، اسناد یا اظهار واقعی درآمد خودداری کند، جریمهای معادل ۳۰ درصد (۳۰٪) مالیات متعلق برای اشخاص حقوقی و صاحبان مشاغل اعمال میشود که این رقم به اصل بدهی افزوده خواهد شد.
- غیرقابلبخشودگی بودن جریمه کتمان: طبق صراحت قانون، جریمه کتمان درآمد برخلاف برخی جرایم دیگر، به هیچ عنوان مشمول بخشودگی نمیشود و رئیس اداره مالیاتی یا هیئتهای حل اختلاف اختیار قانونی برای کاهش یا بخشش آن ندارند.
- مسئولیت کیفری طبق ماده ۲۷۴: پنهان کردن عمدی درآمدهای حاصل از کارتخوانها یا فعالیتهای تجاری بزرگ، فرار مالیاتی محسوب شده و علاوه بر جرایم نقدی، پیگردهای قضایی و حبس تعزیری درجه شش را در پی دارد.
از این رو، ارائه مستندات غیردرآمدی در فرآیند دادرسی، تنها راه پیشگیری از این جرایم جبرانناپذیر است.
آگاهی از مصادیق جرایم مالیاتی غیرقابل بخشش و تخلفات ناشی از کتمان درآمد، به مودیان کمک میکند تا از تحمیل جریمههای سنگین و غیرقابل بخشودگی سازمان امور مالیاتی جلوگیری کنند.
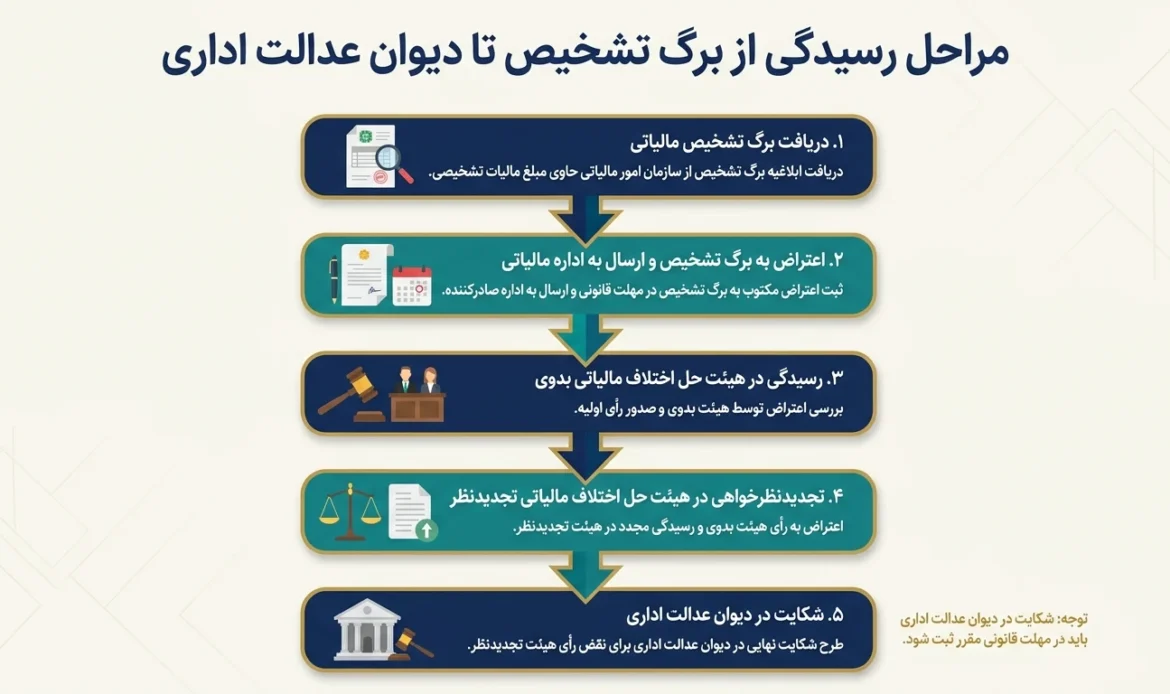
مراحل رسیدگی از برگ تشخیص تا دیوان عدالت اداری
طی کردن مسیر دادرسی مالیاتی از زمان صدور برگ تشخیص تا بالاترین مراجع قضایی، نیازمند تسلط بر آییننامهها و مواعد قانونی است. در ادامه دفاع از تراکنش بانکی و مالیات کارتخوان ، مراحل این مسیر تخصصی را گامبهگام بررسی میکنیم.
# بررسی پرونده در هیئت حل اختلاف بدوی
پس از عدم توافق با رئیس اداره، نخستین سنگر دفاعی مؤدی، هیئت حل اختلاف مالیاتی بدوی است. در این مرحله از دفاع از تراکنش بانکی و مالیات کارتخوان ، یک قاضی، یک نماینده از سازمان امور مالیاتی و یک نماینده از اتاق اصناف به پرونده رسیدگی میکنند. حضور وکیل با لایحه مستند در این جلسه نقش تعیینکنندهای در شکستن مالیاتهای ناعادلانه دارد.
## اعتراض به رأی در هیئت حل اختلاف تجدیدنظر
اگر رأی بدوی صادر شده مورد رضایت مؤدی نباشد، طبق قانون تنها ۲۰ روز فرصت وجود دارد تا اعتراض خود را تسلیم کنید. پرونده به هیئت حل اختلاف مالیاتی تجدیدنظر ارجاع میشود که ترکیبی جدید از همان سه عضو است. این هیئت آخرین مرجع ماهوی برای رسیدگی به اسناد و تعدیل ارقام محسوب میشود.
### نقض یا تأیید آراء در شورای عالی مالیاتی
پس از قطعیت آراء هیئتهای حل اختلاف، مسیر رسیدگی ماهوی پایان مییابد. در این مرحله از دفاع از تراکنش بانکی و مالیات کارتخوان ، اعتراضات صرفاً از منظر رعایت تشریفات قانونی و اشکالات شکلی در شورای عالی مالیاتی مطرح میشوند. این شورا به عنوان مرجع عالی نظارتی، آراء مخدوش را نقض کرده و پرونده را برای رسیدگی مجدد به هیئت همعرض ارجاع میدهد.
#### شکایت نهایی در دیوان عدالت اداری
آخرین خط دفاعی مؤدیان در برابر تصمیمات قطعی سازمان، طرح شکایت در دیوان عدالت اداری است. دیوان به عنوان عالیترین مرجع اداری کشور، بررسی میکند که آیا آراء صادره یا بخشنامههای دولتی مغایر با قوانین جاری بودهاند یا خیر. ابطال تصمیمات غیرقانونی در این مرجع، نیازمند تدوین دادخواست کاملاً تخصصی حقوقی است.
در نهایت، شناخت دقیق این مراحل و بهرهگیری از مشاوره حقوقی متخصص، شانس موفقیت شما را در دفاع از تراکنش بانکی و مالیات کارتخوان بهشدت افزایش میدهد.
ثبت به موقع اعتراض به برگ تشخیص مالیات و ارائه مستندات قانونی در مهلت ۳۰ روزه مقرر، اولین و مهمترین گام برای جلوگیری از قطعی شدن بدهی مالیاتی است.
لایحه دفاعیه بنویسید یا وکیل بگیرید؟ (تفاوت در نتیجه نهایی)
اگر پرونده شما محدود به ارقام مشخص با اسناد غیردرآمدی روشن (مانند وام یا جابهجایی بینحسابی) است، تنظیم یک لایحه دفاعیه مالیاتی استاندارد و مستند برای دفاع از تراکنش بانکی و مالیات کارتخوان ، اغلب برای تعدیل مالیات در مرحله ماده ۲۳۸ کفایت میکند.
اما زمانی که مبالغ تراکنشها سنگین، اتهام کتمان درآمد مطرح یا پرونده وارد هیئتهای حل اختلاف و دیوان عدالت اداری میشود، دفاع خودسرانه ریسک قطعی شدن بدهیهای میلیاردی را دارد. در این شرایط، حضور وکیل مالیاتی متخصص با تسلط بر مواد قانونی، آرای وحدت رویه دیوان و فن دفاع در مراجع قضایی، تنها راه تضمین نجات پرونده است.